Simulation de prêt matériel agricole : mensualité, coût total et capacité de remboursement
Pour financer un tracteur ou un équipement d’élevage, estimez le capital à emprunter, les échéances et le coût total, puis vérifiez ce que l’exploitation peut réellement rembourser. Une simulation de prêt pour matériel agricole reste indicative : elle ne vaut ni accord bancaire ni garantie de taux.
Poser les bonnes hypothèses avant de calculer les échéances
Le besoin de financement ne correspond pas toujours au prix du devis. Ajoutez les accessoires indispensables, la livraison et la mise en service, puis déduisez l’apport et la reprise éventuelle de l’ancien matériel. Ne retranchez une aide que si son attribution et son calendrier de versement sont suffisamment sécurisés.
Précisez si vous raisonnez hors taxes ou toutes taxes comprises. Même récupérable, la TVA peut créer un décalage de trésorerie à financer. Comparez toujours des offres établies sur la même base : un montant HT ne se compare pas directement à un montant TTC.
- Capital emprunté : investissement retenu moins les ressources effectivement mobilisables.
- Durée : cohérente avec l’utilisation prévue et la durée de vie restante du matériel.
- Taux : nominal fixe ou variable, avec ses conditions de révision.
- Échéances : mensuelles, trimestrielles ou annuelles, selon les possibilités du prêteur.
- Frais : dossier, garantie, assurance et éventuels services imposés.
Pour un tracteur d’occasion, une durée longue peut alléger les remboursements, mais la dette risque de courir au moment des réparations importantes. La mensualité la plus basse n’est donc pas toujours le choix le plus prudent.
Calculer mensualité, annuité et coût du crédit
Pour un prêt amortissable à taux fixe, sans différé, la formule est : échéance = capital × i / [1 − (1 + i) puissance −n]. « i » désigne le taux par période et « n », le nombre d’échéances. Pour des mensualités calculées au taux proportionnel, divisez le taux nominal annuel par douze et exprimez la durée en mois.
À taux nul, l’échéance correspond au capital divisé par le nombre de remboursements. Le calcul standard exclut l’assurance et les frais : ajoutez-les pour évaluer le budget réel.
Un exemple pour comparer deux durées
Prenons une hypothèse illustrative : un équipement de 80 000 €, un apport de 20 000 € et un emprunt de 60 000 € à 4 % nominal fixe. Les résultats sont arrondis et n’incluent ni assurance, ni garantie, ni frais.
| Durée | Mensualité | Remboursements sur douze mois | Intérêts totaux |
|---|---|---|---|
| 5 ans | Environ 1 105 € | Environ 13 260 € | Environ 6 299 € |
| 7 ans | Environ 820 € | Environ 9 842 € | Environ 8 891 € |
Allonger la durée réduit les remboursements mensuels, mais augmente les intérêts. Une échéance annuelle unique donnerait un résultat différent : multiplier une mensualité par douze ne remplace pas une simulation fondée sur une périodicité annuelle.
Demandez un échéancier, le détail du coût global et le taux effectif applicable à l’offre. Pour comparer deux propositions, retenez le même montant, la même durée et les mêmes hypothèses d’assurance et de garantie.
Vérifier la capacité de remboursement, même après une mauvaise campagne
L’EBE, ou excédent brut d’exploitation, sert de point de départ. Il n’est pas entièrement disponible pour rembourser un prêt. Tenez compte des prélèvements privés, des annuités existantes, des besoins de trésorerie et des autres sorties qui ne sont pas déjà intégrées au calcul. Avec votre comptable, évitez les doubles déductions, notamment pour les cotisations sociales.
Place des Terres retient, à titre pédagogique, une marge de sécurité de 15 % de l’EBE, puis applique un taux de couverture de 70 % au solde après prélèvements privés. Ces hypothèses ne sont pas des critères universels d’acceptation bancaire.
Dans l’exemple présenté, l’EBE de 75 000 € est diminué de 30 000 € de prélèvements privés et de 11 250 € de réserve. Il reste 33 750 € par an. Avec un taux de couverture de 70 %, l’annuité maximale atteint 23 625 €. Pour votre projet, déduisez aussi les engagements en cours avant d’affecter une capacité au nouveau matériel.
Pour des échéances annuelles constantes, le montant empruntable se calcule en multipliant l’annuité disponible par le facteur [1 − (1 + taux) puissance −durée] / taux. La durée doit rester compatible avec le matériel, même si une durée plus longue augmente mécaniquement le capital calculé.
Examinez aussi la trésorerie selon le calendrier agricole. Un solde annuel positif peut masquer un manque d’argent avant la récolte. Placez sur une même ligne de temps les encaissements, les fermages, les achats d’intrants et les échéances. Vous repérerez ainsi les remboursements qui tombent pendant que les fonds restent immobilisés dans le cycle de production, et pourrez discuter d’un calendrier mieux adapté.
Enfin, refaites le prévisionnel avec une baisse des prix ou des rendements, ainsi qu’une hausse des réparations. Le financement doit rester soutenable sans puiser systématiquement dans la réserve de sécurité.
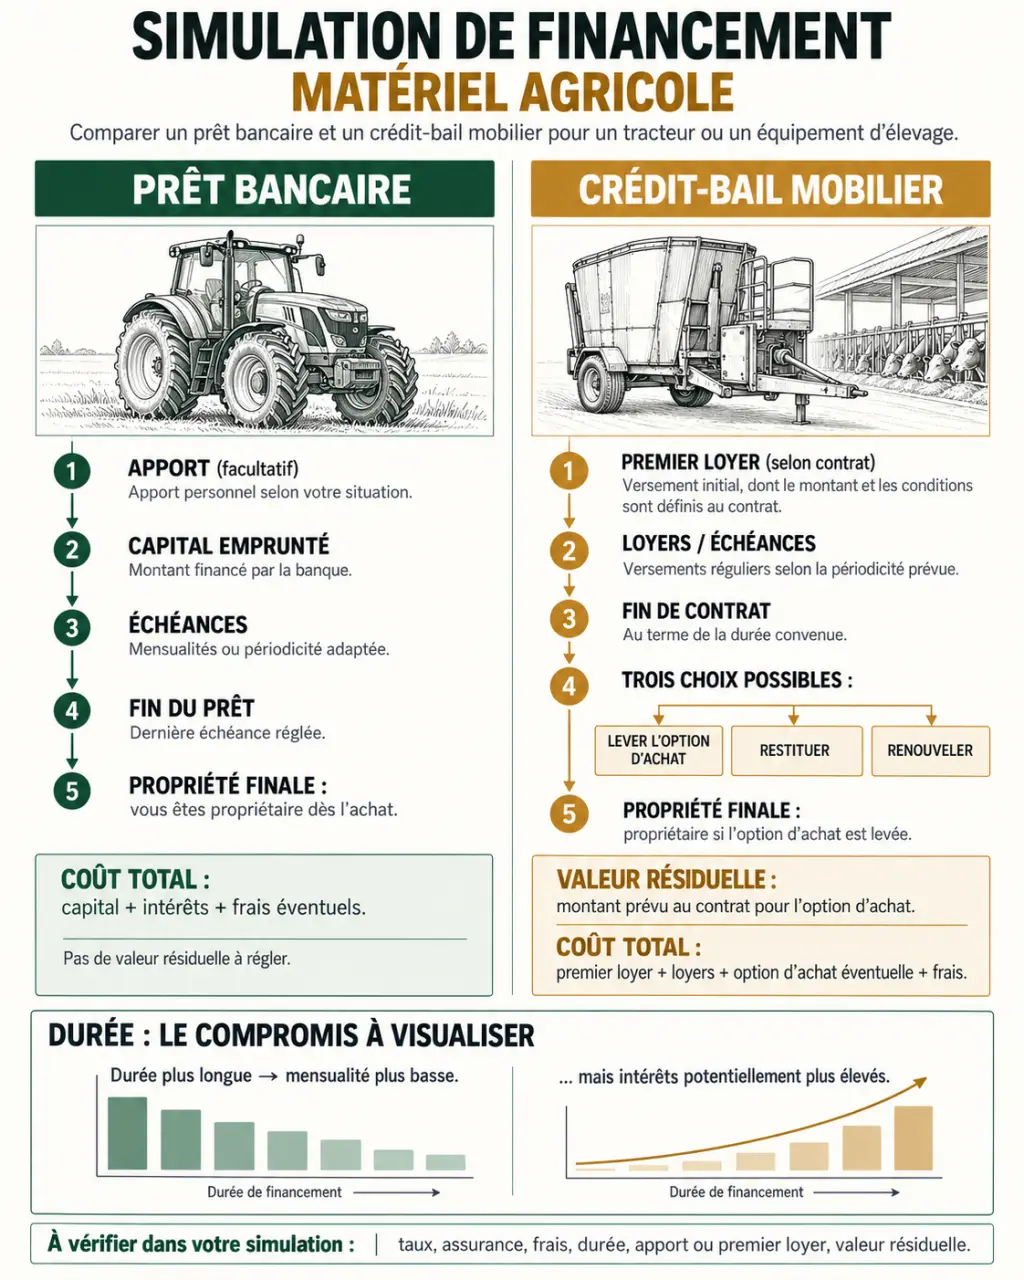
Comparer le prêt bancaire et le crédit-bail sur toute la détention
Le choix dépend de la durée de conservation du matériel, de la trésorerie disponible et de la volonté d’en devenir propriétaire. Comparez les décaissements jusqu’à une même date, en tenant compte de la valeur du matériel conservé ou revendu.
| Point à examiner | Prêt bancaire | Crédit-bail mobilier |
|---|---|---|
| Propriété | L’exploitation achète le matériel. | Le bailleur reste propriétaire jusqu’à l’éventuelle levée d’option. |
| Décaissement initial | Apport et frais selon l’accord. | Premier loyer éventuellement majoré et frais contractuels. |
| Fin du financement | Matériel conservé ou revendu. | Rachat à la valeur prévue ou restitution selon le contrat. |
| Sortie anticipée | Conditions de remboursement à vérifier. | Résiliation potentiellement coûteuse à examiner avant signature. |
Un premier loyer majoré réduit les loyers suivants, mais mobilise tout de suite de la trésorerie. Il ne représente pas une économie en soi. Pour comparer les offres, additionnez le premier loyer, les loyers, les frais et l’option d’achat si vous souhaitez conserver l’équipement.
Les loyers peuvent constituer des charges professionnelles déductibles selon les règles applicables. Pour un achat, l’amortissement et les intérêts suivent un traitement différent. Faites vérifier l’incidence fiscale par votre comptable au lieu de choisir sur la seule déduction annoncée.
Transformer l’estimation en demande de financement solide
Préparez le devis détaillé, les derniers comptes, les échéanciers des emprunts, un prévisionnel de trésorerie et les justificatifs d’apport. Pour une installation, ajoutez le plan d’entreprise. Présentez le bénéfice attendu du matériel : réduction des prestations extérieures, gain de capacité ou remplacement d’un équipement coûteux à entretenir.
La banque étudiera la régularité des résultats, l’endettement, la trésorerie et les garanties proposées. Il n’existe pas de montant d’apport valable pour toutes les exploitations. Renseignez-vous aussi sur l’assurance emprunteur : elle n’est pas systématiquement obligatoire par la loi, mais le prêteur peut l’exiger.
Le Crédit Mutuel présente notamment une assurance sans formalité médicale sous conditions, avec une enveloppe reconstituable de 500 000 € maximum par assuré. Les conditions indiquées sont les suivantes : avoir moins de 62 ans au 31 décembre de l’année, être client depuis au moins 7 ans et domicilier la majorité du chiffre d’affaires depuis 1 an. Vérifiez votre éligibilité, les exclusions et les garanties avant de comparer les offres.
Pour les aides, renseignez-vous auprès de la Chambre d’agriculture ou du Point Accueil Installation. La DJA, les soutiens régionaux, les appels à projets d’investissement, les aides PAC et les éventuels prêts bonifiés sont à vérifier selon votre situation. Un avantage lié au statut de jeune agriculteur n’est jamais automatique.
Demandez deux propositions écrites fondées sur les mêmes hypothèses, avec l’échéancier, l’assurance, les garanties et les conditions de sortie. Vous pourrez ainsi comparer le coût total, la propriété du matériel et la trésorerie préservée.