Crédit-bail logiciel en entreprise : financer les licences sans perdre ses droits d’utilisation
Financer un logiciel par des loyers est envisageable, mais une licence ne se traite pas comme un ordinateur. Pour une entreprise, le crédit-bail logiciel exige de vérifier les droits accordés par l’éditeur, la continuité de la maintenance et le devenir de la licence. L’accord du financeur ne suffit pas à sécuriser l’usage du logiciel. Le choix du montage doit donc partir du contrat de licence, avant de comparer les mensualités.
Une licence à financer, pas un logiciel à posséder
Dans un crédit-bail classique, le crédit-bailleur acquiert un bien auprès du fournisseur, puis le loue à l’entreprise, appelée crédit-preneur. Une option d’achat permet à celle-ci d’en devenir propriétaire au terme du contrat, selon les conditions convenues. Ce mécanisme, historiquement conçu pour des biens physiques, devient plus délicat lorsqu’il porte sur un progiciel.
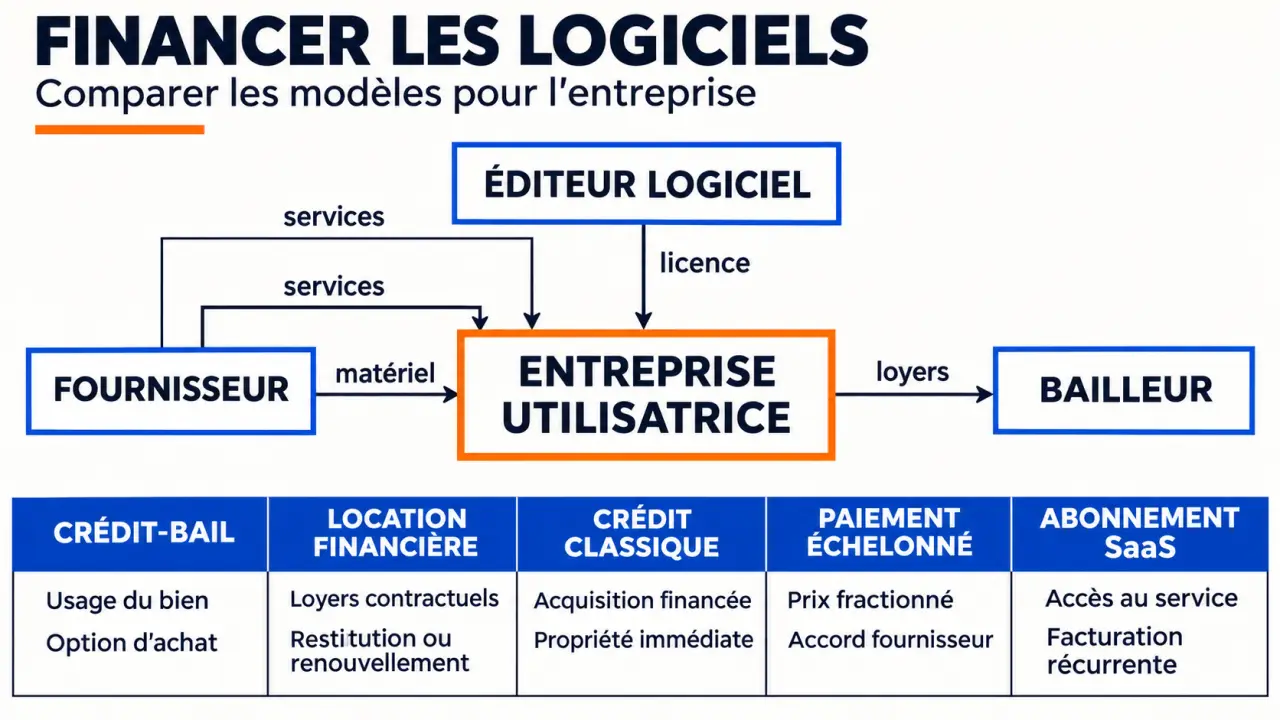
Une licence d’utilisation autorise principalement l’entreprise à utiliser le logiciel dans un périmètre défini : utilisateurs, postes, sites ou fonctionnalités. Elle ne transfère pas la propriété intellectuelle du programme. L’acquisition de droits par un bailleur ne lui donne donc pas automatiquement la possibilité de les mettre à disposition d’un tiers.
La faisabilité dépend des droits réellement concédés
Pour un logiciel seul, il faut vérifier si la licence autorise le montage envisagé : intervention du financeur, utilisation par l’entreprise et éventuel transfert final. L’appellation commerciale « leasing » ne règle pas ces questions. Selon les engagements prévus, l’opération peut relever d’une location financière ou d’un autre financement plutôt que d’un crédit-bail au sens strict. Une validation juridique est utile pour les projets importants, notamment les ERP dont les licences peuvent atteindre plusieurs millions d’euros.
Le matériel préinstallé ne dispense pas de vérifier les licences
Un ordinateur financé en crédit-bail peut comporter des logiciels OEM préinstallés. Pourtant, le financement du matériel ne garantit pas tous les droits nécessaires sur ces programmes. Certaines licences limitent la location ou imposent une souscription directe auprès de l’éditeur. Demandez au fournisseur d’identifier les licences incluses et de confirmer leur compatibilité avec la mise à disposition prévue.
Choisir le montage selon l’usage et la durée du projet
Le bon financement n’est pas nécessairement celui dont le loyer est le plus faible. Il doit correspondre à la durée d’utilisation, au type de licence et aux conditions de sortie. Le terme « leasing » étant employé largement, exigez toujours la qualification du contrat et ses conséquences concrètes.
| Solution | Fonctionnement | Point de vigilance |
|---|---|---|
| Crédit-bail | Location assortie d’une option d’achat. | Compatibilité de la licence avec le montage et les droits prévus au terme. |
| Location financière | Paiement de loyers, sans option d’achat contractuelle. | Durée ferme, renouvellement et conditions de sortie. |
| Crédit classique | L’entreprise emprunte pour financer ses licences. | Remboursement du prêt et droits d’utilisation restent deux sujets distincts. |
| Paiement échelonné | L’éditeur ou le fournisseur répartit le prix sur plusieurs échéances. | Coût total, exigibilité du solde et conséquences d’un incident. |
| Abonnement SaaS | Paiement d’un accès à un service hébergé. | Continuité d’accès, évolution du prix et récupération des données. |
Le crédit classique évite de faire intervenir le prêteur dans la titularité des droits : l’entreprise souscrit sa licence et finance son acquisition par emprunt. Le paiement échelonné peut également simplifier le dispositif. Si une filiale financière intervient ou si le fournisseur cède ses créances, identifiez précisément le créancier et les obligations qui subsistent en cas de litige.
Pensez au financement comme à une rampe de déploiement : les paiements doivent accompagner la montée en charge, pas la précéder sans contrôle. Pour un progiciel installé progressivement, distinguez livraison, activation des licences et réception fonctionnelle. Négociez le déclenchement des échéances en fonction de jalons vérifiables, afin de limiter le risque de payer un outil encore inutilisable.
Verrouiller les droits, la maintenance et la sortie du contrat
Le financement, la licence et les services peuvent relever de documents différents. Leur cohérence est essentielle : une promesse du fournisseur ne modifie pas nécessairement les conditions du bailleur ou de l’éditeur. Un contrat tripartite entre éditeur, bailleur et entreprise utilisatrice peut clarifier les responsabilités et sécuriser la mise à disposition.
Les clauses à contrôler avant signature
- Utilisateur autorisé : identité de l’entreprise bénéficiaire, périmètre des usages et restrictions de transfert.
- Activation et réception : conditions de livraison, vérification du fonctionnement et démarrage des loyers.
- Maintenance : prestataire responsable, prestations incluses, exclusions et durée de couverture.
- Mises à jour : versions accessibles et éventuels coûts supplémentaires.
- Incidents : effets d’une panne, d’une défaillance du fournisseur ou d’un impayé sur chaque contrat.
- Échéance finale : titulaire de la licence, formalités, frais et maintien éventuel du droit d’utilisation.
Faites aussi confirmer le référencement de l’entreprise chez l’éditeur : il conditionne l’accès au support, à la maintenance et aux mises à jour. Un interlocuteur commercial unique peut simplifier les échanges, mais il ne remplace pas l’identification de celui qui s’engage réellement à fournir chaque service.
Préparer la continuité après le financement
Le paiement du dernier loyer ne signifie pas automatiquement que l’entreprise conserve une licence utilisable sans limite. Faites préciser les droits qui subsistent, leur durée et les éventuelles démarches auprès de l’éditeur. Pour une solution hébergée, prévoyez également les formats d’export, les délais de restitution des données et l’assistance à la migration. La sortie doit être organisée avant que le logiciel ne devienne indispensable à l’activité.
Comparer les devis et distinguer financeur et outil de gestion
Pour consulter un prestataire, préparez un dossier commun : devis détaillé, conditions de licence, calendrier de déploiement et liste des services. Séparez matériel, licences, intégration, maintenance et hébergement. Cette ventilation permet de comparer des offres équivalentes et d’éviter qu’un loyer global masque des prestations absentes ou facturées séparément.
LOCAM présente une offre informatique avec des durées de financement de 12 à 60 mois et des services associés. L’éligibilité du projet, les prestations incluses et les conditions applicables doivent être confirmées dans le devis. Comparez le premier versement, la somme des loyers, les frais, l’éventuelle option d’achat et les coûts de sortie. Faites valider le traitement comptable et fiscal par votre expert-comptable, sans déduire un avantage automatique du nom du contrat.
Côté bailleur, évaluer une autre catégorie de logiciel
Une plateforme de gestion des prêts et baux ne finance pas directement les licences de l’entreprise utilisatrice. Elle aide les prêteurs à gérer leurs opérations. Linedata présente ainsi Ekip360 comme une solution couvrant la chaîne de valeur : tarification au point de vente, souscription, workflows de décision, contrats, comptabilité, reporting et recouvrement.
Pour une démonstration, demandez un parcours complet : proposition commerciale, orientation vers une décision automatique ou un analyste, alimentation du grand livre et traitement d’un impayé. Vérifiez aussi les exports et les intégrations par API. Côté entreprise comme côté bailleur, la décision doit porter sur un scénario contractuel et opérationnel précis, et non sur la seule promesse de mensualités simples.