Que regarde la banque pour un prêt professionnel : rentabilité, trésorerie et garanties ?
Avant d’accorder un prêt professionnel, la banque ne se limite ni au montant demandé ni à la qualité de l’idée. Elle cherche surtout à vérifier que l’entreprise pourra rembourser sans fragiliser sa trésorerie. Elle examine donc les chiffres, la cohérence du projet, l’engagement du dirigeant et les garanties proposées. Un dossier clair permet aussi de discuter plus sereinement du montant, de la durée et des conditions du crédit.
La banque évalue d’abord le risque global du projet
Un crédit professionnel finance généralement un besoin précis : matériel, véhicule, travaux, acquisition d’un fonds de commerce, développement d’activité ou trésorerie liée à la croissance. La banque vérifie que le financement demandé correspond à ce besoin et que sa durée reste compatible avec l’usage du bien financé.
Calculez les indicateurs examinés par la banque
Saisissez vos données comptables pour évaluer vos ratios financiers. Note : Les interprétations sont indicatives et varient selon le secteur, la saisonnalité et la politique de votre établissement bancaire.
Résultats des indicateurs
L’analyse porte aussi sur le secteur d’activité, l’expérience du dirigeant, la concurrence locale, la dépendance à quelques clients et la régularité des encaissements. Une entreprise existante est étudiée à partir de ses comptes et de ses relevés bancaires. Pour une création, le prévisionnel, l’étude de marché et le parcours du porteur de projet prennent davantage de poids.
| Élément examiné | Ce que la banque cherche à vérifier | Point de vigilance |
|---|---|---|
| Rentabilité | Que l’activité génère suffisamment de ressources | Résultats irréguliers ou marges en baisse |
| Endettement | Que la dette reste proportionnée aux capitaux propres | Emprunts déjà lourds ou échéances élevées |
| Trésorerie | Que les décalages d’encaissement sont maîtrisés | Découverts fréquents et retards de paiement |
| Projet financé | Que le montant et la durée sont cohérents | Besoin mal chiffré ou prévisions peu justifiées |
| Garanties | Que le risque de perte est limité en cas d’impayé | Patrimoine ou apport insuffisants selon le projet |
Les ratios servent de repères, pas de règles automatiques. Un niveau d’endettement acceptable pour une activité récurrente et peu capitalistique peut être jugé différemment pour un commerce saisonnier, une reprise ou un projet immobilier professionnel.
Les chiffres qui déterminent la capacité de remboursement
CAF et capacité d’autofinancement : les ressources réellement dégagées
La capacité d’autofinancement, ou CAF, mesure les ressources générées par l’activité après prise en compte des charges et des produits qui n’entraînent pas immédiatement de mouvement de trésorerie. Elle aide la banque à estimer ce que l’entreprise peut consacrer à ses investissements, au remboursement de ses emprunts et au renforcement de ses liquidités.
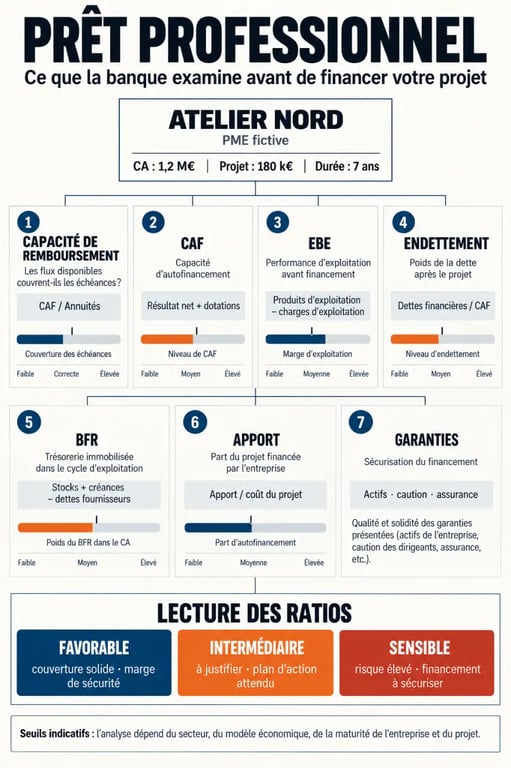
Dans un exemple simple, un résultat net de 50 000 €, auquel s’ajoutent 10 000 € d’amortissements et 5 000 € de provisions, conduit à une CAF de 65 000 €. Avec un chiffre d’affaires de 1 000 000 €, cette CAF représente 6,5 % du chiffre d’affaires. Ce pourcentage doit être rapproché des échéances d’emprunt, des investissements nécessaires et des pratiques du secteur.
EBE, intérêts et endettement : mesurer la marge de sécurité
La banque observe aussi l’excédent brut d’exploitation, ou EBE. Cet indicateur reflète la richesse produite par l’exploitation avant les éléments financiers, fiscaux et comptables. Un EBE régulier suggère que l’activité de base est saine, même si le résultat net peut être affecté ponctuellement par des amortissements ou des éléments exceptionnels.
Le ratio de couverture des intérêts, calculé en rapportant l’EBE aux charges financières, complète cette analyse. Un ratio supérieur à 8 est généralement perçu comme solide, entre 2 et 8 comme acceptable ou intermédiaire, et inférieur à 2 comme plus risqué. Ces niveaux restent indicatifs et doivent être appréciés selon le secteur et le projet.
Le taux d’endettement compare les dettes financières aux capitaux propres. À titre indicatif, un niveau inférieur à 30 % est souvent jugé favorable, entre 30 % et 75 % plus modéré, et au-delà de 75 % plus sensible. La banque regarde aussi le montant des échéances et leur rapport avec la CAF, car une dette supportable sur le papier peut devenir difficile à rembourser si les flux sont irréguliers.
La trésorerie révèle ce que le compte de résultat ne montre pas
Une entreprise peut être rentable sur le papier et manquer pourtant de liquidités. C’est pourquoi la banque étudie le besoin en fonds de roulement, ou BFR, qui correspond au décalage entre les dépenses à payer et les recettes à encaisser. Sa formule courante est : stocks + créances clients − dettes fournisseurs.
Préparer et négocier son prêt bancaire professionnel : Ce guide de référence détaille les étapes, pièces, garanties et leviers de négociation pour financer la création de votre entreprise par emprunt bancaire.
Un BFR élevé signifie que l’entreprise immobilise une partie de sa trésorerie dans son cycle d’exploitation. Cela arrive notamment lorsqu’elle achète des marchandises avant de les vendre, accorde des délais de paiement importants ou subit une forte saisonnalité. Le prêt demandé doit alors intégrer ce besoin, au lieu de financer uniquement le matériel ou les travaux visibles.
La rentabilité indique si l’activité crée de la valeur. Le plan de trésorerie montre quand l’argent entre et sort. Un prévisionnel mensuel sur la première année permet de repérer les creux de caisse, les échéances de TVA, les salaires, les charges sociales et les pics d’achat. Cette lecture chronologique évite qu’un investissement rentable devienne difficile à supporter à court terme.
Les relevés bancaires complètent cette analyse. Des incidents de paiement, des dépassements de découvert répétés ou des prélèvements rejetés ne conduisent pas toujours à un refus, mais ils nécessitent une explication précise et un plan correctif crédible.
Apport, fonds propres et garanties : qui partage le risque ?
L’apport personnel montre l’engagement du dirigeant et réduit le recours à la dette. Il peut prendre la forme d’un apport en numéraire, d’une augmentation de capital, de comptes courants d’associés bloqués ou de bénéfices conservés dans l’entreprise. Les fonds propres comprennent notamment le capital social, les réserves et les résultats non distribués.
Un apport compris entre 25 % et 30 % du financement demandé est souvent recommandé. Pour un besoin global de 100 000 €, cela représente 25 000 € à 30 000 €. Ce niveau n’est toutefois pas une condition universelle. Un projet peut être financé avec moins d’apport si ses flux attendus sont solides, si plusieurs partenaires interviennent ou si des garanties adaptées sont disponibles.
Les sûretés demandées en complément
Lorsque le risque paraît plus élevé, la banque peut demander une caution personnelle du dirigeant, un nantissement sur un fonds de commerce ou certains actifs, une hypothèque pour un financement immobilier, ou encore une assurance emprunteur. Ces garanties ne remplacent pas la viabilité économique du projet. Elles limitent l’exposition de la banque en cas de défaut.
Avant d’accepter une caution, il faut en mesurer la portée, le montant et la durée. La négociation peut porter sur son plafonnement, sa réduction progressive avec le remboursement du crédit ou le partage du risque avec un organisme de garantie. L’objectif est de sécuriser le financement sans engager inutilement le patrimoine personnel.
Construire un dossier qui répond aux objections avant le rendez-vous
Un bon dossier de prêt professionnel présente une cohérence financière : le projet répond à un marché, le montant demandé est justifié, les prévisions sont réalistes et le remboursement reste compatible avec les flux de trésorerie. Le business plan doit relier l’étude de marché, le modèle économique, les moyens humains, les investissements et les hypothèses de chiffre d’affaires.
- une pièce d’identité et un justificatif de domicile du ou des dirigeants ;
- les statuts, l’identité des associés, le capital social et l’extrait K-bis si l’entreprise existe déjà ;
- les comptes de résultat et bilans des trois derniers exercices, lorsque l’activité a un historique ;
- les relevés bancaires professionnels récents ;
- un plan de financement précisant les apports, les emprunts et les autres ressources ;
- un prévisionnel financier sur trois ans et un plan de trésorerie mensuel pour la première année ;
- les devis, compromis, bons de commande ou documents justifiant l’investissement ;
- les éléments relatifs aux garanties et à l’assurance emprunteur, si demandés.
Un refus peut résulter d’un déséquilibre identifiable : apport trop faible, échéances incompatibles avec la CAF, BFR sous-estimé, prévisions trop optimistes ou garanties insuffisantes. Pour renforcer le dossier, il est possible de réduire le montant emprunté, d’allonger la durée lorsque la nature de l’investissement le justifie, d’augmenter les fonds propres ou de compléter le financement par un prêt d’honneur, du crédit-bail, de l’affacturage ou du financement participatif.
Enfin, préparez l’entretien comme une discussion de gestion. Présentez les hypothèses clés, les risques du projet et les solutions prévues en cas de retard commercial. Une réponse précise et chiffrée rassure davantage qu’une projection ambitieuse sans mécanisme de sécurité.