Assurance matériel informatique entreprise : le prix ne suffit pas, vérifiez le remboursement
Un ordinateur volé ou un serveur endommagé peut coûter plus que son remplacement : commandes retardées, collaborateurs immobilisés, fichiers indisponibles. Une assurance matériel informatique d’entreprise protège les équipements contre certains dommages et vols, selon les garanties souscrites. Pour choisir, examinez surtout les lieux couverts, les exclusions et le montant réellement remboursé après franchise et vétusté.
Délimiter ce qu’il faut protéger, au-delà des ordinateurs
L’assurance informatique professionnelle peut couvrir les ordinateurs fixes et portables, tablettes, smartphones, imprimantes, scanners et supports de stockage externes. La liste exacte dépend du contrat : un équipement utilisé pour travailler n’est pas automatiquement assuré. Identifiez les appareils, leur valeur et leur propriétaire, notamment si votre parc comprend du matériel loué.
Le matériel audiovisuel ne doit pas être présumé inclus dans une assurance informatique. Caméras, équipements de tournage ou dispositifs spécialisés peuvent nécessiter un contrat distinct. Faites confirmer leur prise en charge par écrit plutôt que de vous fier à l’expression générale « matériel professionnel ».
Une assurance facultative, mais parfois indispensable à l’activité
L’assurance du matériel informatique n’est généralement pas une obligation légale pour une entreprise ou un indépendant. Un contrat de location ou un engagement commercial peut toutefois imposer une protection. Son intérêt dépend surtout de votre capacité à financer un remplacement sans fragiliser votre trésorerie : pour un freelance dont l’ordinateur constitue l’outil de production principal, le risque dépasse sa seule valeur d’achat.
Matériel, cyber et responsabilité civile : trois besoins différents
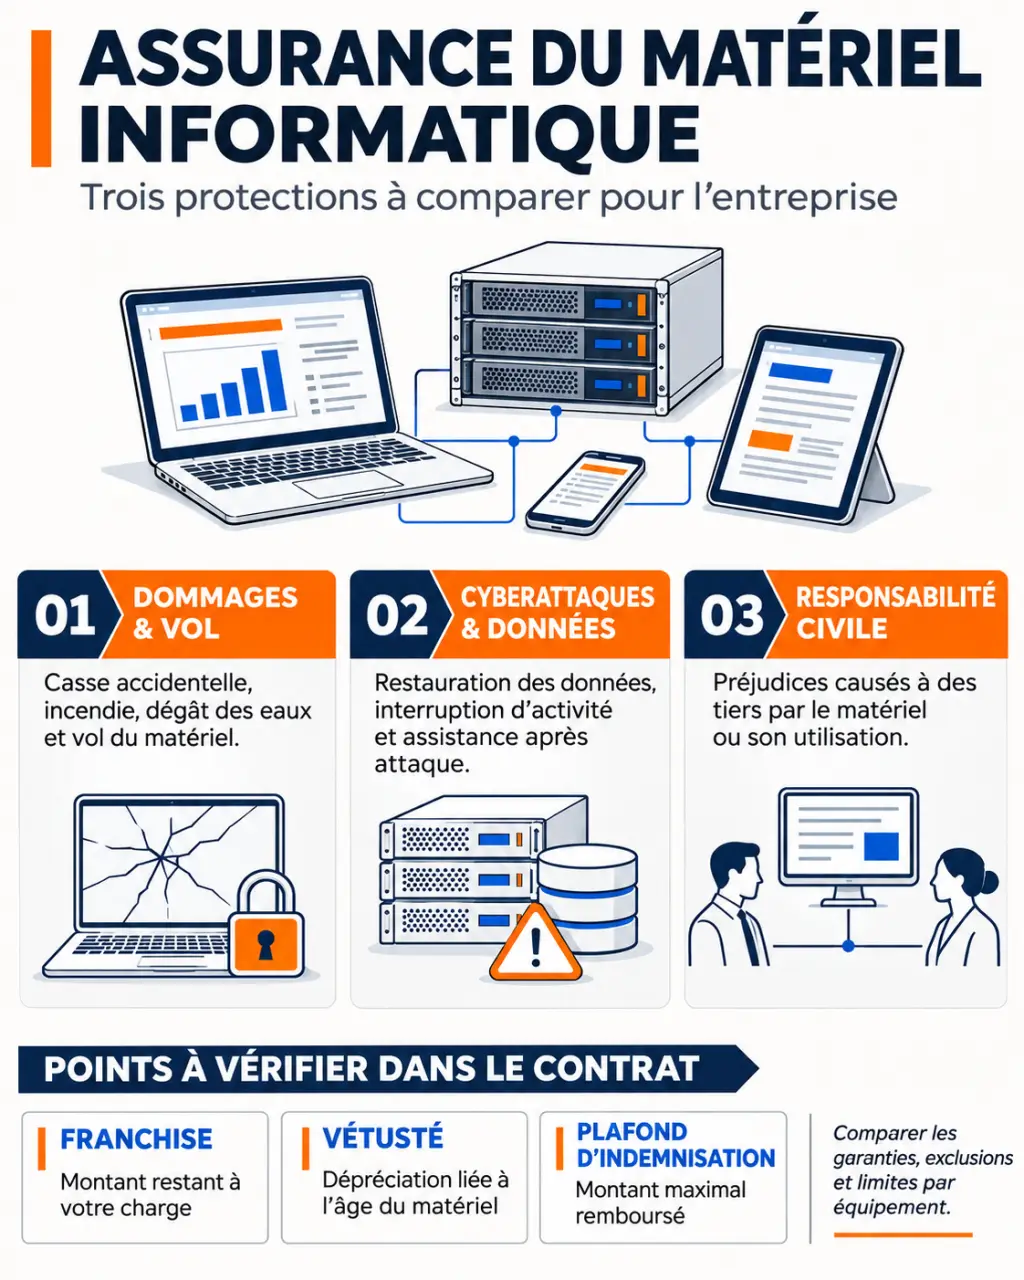
L’assurance matérielle vise les dommages physiques et le vol des équipements. L’assurance cyber concerne notamment les conséquences d’un piratage, d’un ransomware ou d’une atteinte aux données, dans les limites prévues. La responsabilité civile professionnelle couvre, elle, certains dommages causés à des tiers. Ces protections ne sont pas interchangeables : remplacer un ordinateur ne restaure pas nécessairement les fichiers ni les services compromis.
Vérifier les sinistres couverts et les lieux d’utilisation
Une assurance peut réunir plusieurs garanties, mais leur présence et leurs conditions varient. Même une formule présentée comme étendue comporte des exclusions. Faites vérifier les situations qui correspondent à votre quotidien, plutôt qu’une simple liste de risques.
| Risque | Points à contrôler dans le contrat |
|---|---|
| Vol et vandalisme | Circonstances admises, effraction éventuelle, protections exigées, vol dans un véhicule. |
| Chute et liquide renversé | Garantie de casse accidentelle, équipements concernés et exclusions. |
| Panne et dommages électriques | Origine du dommage, âge du matériel, distinction avec l’usure et la garantie fabricant. |
| Incendie et dégât des eaux | Locaux déclarés, plafonds applicables et articulation avec la multirisque professionnelle. |
| Catastrophes naturelles | Conditions légales et contractuelles de mise en jeu de la garantie. |
La panne ne se confond pas avec la casse accidentelle : un défaut interne peut relever d’une extension spécifique, tandis que l’usure progressive peut être exclue. Vérifiez aussi les règles concernant la négligence, le défaut d’entretien ou la disparition sans circonstances établies. Une perte inexpliquée n’est pas nécessairement traitée comme un vol garanti.
Télétravail, coworking et déplacements : suivre le matériel hors des locaux
La couverture peut s’étendre au domicile des salariés et aux déplacements professionnels, mais elle doit être confirmée. Précisez les usages en coworking, les transports, les séjours à l’étranger et les prêts à des prestataires. Demandez si des limites territoriales, des durées maximales ou des exigences de rangement s’appliquent. Ne supposez pas que l’assurance habitation du salarié protège le matériel appartenant à l’entreprise.
Pour un parc mobile, rapprochez l’inventaire des équipements de leur affectation : utilisateur, lieu habituel et déplacements prévus. Cette organisation aide à déclarer correctement le risque et à retrouver les justificatifs si un appareil disparaît loin du siège.
Calculer le coût réel : cotisation, franchise et vétusté
Fleet indique un budget annuel de 450 à 1 000 euros pour une entreprise réalisant 500 000 euros de chiffre d’affaires. Ce repère n’est ni un tarif universel ni une moyenne applicable à tous les parcs. La valeur des équipements, leur mobilité, les garanties choisies et les franchises influencent le devis. Le chiffre d’affaires seul ne permet pas d’estimer votre cotisation.
Pour comparer deux offres, distinguez trois mécanismes : la franchise, qui reste à votre charge ; le plafond, qui limite l’indemnisation ; et la vétusté, qui réduit la valeur retenue en fonction des modalités du contrat. Une cotisation inférieure peut masquer un remboursement moins favorable.
Valeur à neuf : vérifier les conditions derrière la promesse
Selon l’assureur, l’indemnisation peut reposer sur une valeur à neuf ou sur une valeur diminuée de la vétusté. Une garantie à neuf peut elle-même être limitée par l’âge du matériel, un plafond ou une obligation de remplacement. Demandez une simulation pour un appareil de votre parc : montant retenu, décote éventuelle, franchise et reste à financer.
Raisonnez aussi en horizon de reprise : combien de temps votre activité peut-elle fonctionner sans cet équipement ? Un remboursement satisfaisant mais tardif ne règle pas une livraison client attendue immédiatement. Repérez vos postes critiques et examinez les frais de location d’un appareil de remplacement, la récupération de données et la perte d’exploitation. Ces garanties, souvent distinctes ou optionnelles, peuvent être plus utiles qu’une faible économie de cotisation.
Comparer assurance séparée et leasing assuré sur une même base
Avant de solliciter Macif, AXA, MMA ou un courtier, préparez le même inventaire et les mêmes scénarios pour chaque demande. Réclamez les conditions générales, les conditions particulières et le document d’information sur le produit d’assurance, ou IPID. Le résumé commercial ne suffit pas à départager les exclusions et les modalités de remboursement.
- Achat avec assurance séparée : vous choisissez le matériel et sa protection indépendamment. Vérifiez les garanties déjà présentes dans votre multirisque pour éviter les doublons.
- Leasing avec assurance intégrée : financement, gestion du parc et couverture peuvent être regroupés. L’assurance n’est toutefois pas automatiquement incluse dans toute location.
- Risque conservé par l’entreprise : vous financez les dommages sur votre trésorerie. Cette décision suppose de pouvoir absorber aussi un sinistre touchant plusieurs appareils simultanément.
Fleet présente notamment une formule de leasing avec assurance intégrée et renouvellement automatique des appareils tous les 3 ans. Comparez le coût global sur la durée d’engagement : loyers, franchise, remplacement, restitution et éventuels frais de sortie. La simplicité de gestion ne dispense pas de lire les garanties. De même, une possibilité de livraison internationale ne prouve pas une couverture assurantielle identique dans chaque pays.
Préparer le dossier avant le sinistre pour accélérer la reprise
Un inventaire à jour facilite autant la souscription que la déclaration. Conservez les factures, numéros de série, contrats de location et justificatifs d’affectation dans un espace accessible même si les locaux ou les ordinateurs deviennent indisponibles. Les sauvegardes restent indispensables : l’assurance ne remplace pas une stratégie de restauration.
- Limitez les dommages sans vous mettre en danger et préservez les preuves utiles.
- Déclarez rapidement l’événement à l’assureur dans le délai prévu au contrat ; en cas de vol, effectuez les démarches nécessaires auprès des autorités.
- Réunissez les justificatifs : circonstances, date, photos, factures, références des appareils et devis de réparation si demandé.
- Demandez l’accord avant réparation ou remplacement lorsque le contrat l’exige, et conservez les équipements endommagés pour une éventuelle expertise.
Enfin, faites préciser le délai de traitement et les conditions d’un matériel de prêt. La bonne assurance est celle qui protège votre trésorerie et permet une reprise compatible avec vos engagements clients, pas simplement celle qui affiche la cotisation la plus basse.