Assurance startup B2B : adaptez chaque garantie à votre activité et à vos contrats
Une assurance startup B2B efficace ne se limite pas à une RC Pro souscrite au moment de la création. Dès que l’entreprise signe des contrats clients, traite des données, recrute ou confie une mission à un sous-traitant, ses risques se diversifient. L’objectif consiste à choisir des garanties cohérentes avec l’activité réelle, puis à les faire évoluer sans alourdir la gestion quotidienne.
Partir des engagements pris envers vos clients B2B
Dans une relation B2B, le risque le plus immédiat vient souvent de ce que la startup promet : disponibilité d’un logiciel, qualité d’un conseil, sécurisation de données, respect d’un calendrier de déploiement ou résultat d’une prestation. Un client professionnel peut demander réparation s’il estime avoir subi un préjudice lié à une erreur, une omission, un retard ou une défaillance du service.
La RC Pro, socle de la responsabilité professionnelle
La responsabilité civile professionnelle couvre les conséquences financières d’une mise en cause de l’entreprise dans le cadre de son activité. Elle concerne notamment les éditeurs SaaS, cabinets de conseil, agences, prestataires IT et entreprises qui interviennent chez leurs clients. Vérifiez toutefois que la description de l’activité assurée correspond précisément aux prestations vendues. Une garantie conçue pour le conseil ne couvre pas nécessairement les risques liés à l’hébergement, au développement logiciel ou à une activité réglementée.
Lire les contrats clients avant de choisir les plafonds
Les contrats B2B fournissent un bon point de départ pour calibrer l’assurance. Repérez les clauses de responsabilité, les obligations de confidentialité, les pénalités, les exigences de cyber-assurance et les montants d’indemnisation demandés. Un plafond inférieur à la responsabilité contractuelle acceptée peut laisser une part importante du risque à la charge de la startup. À l’inverse, une couverture trop large ou mal adaptée pèse inutilement sur le budget.
Le bon raisonnement repose sur une matrice. En colonnes, placez les engagements envers les clients, les données manipulées, les dépendances techniques et les personnes exposées. En lignes, inscrivez les scénarios de défaillance plausibles. Cette lecture fait ressortir des vulnérabilités moins visibles, comme l’indisponibilité d’un prestataire cloud, la défaillance d’un sous-traitant ou une erreur de paramétrage chez un client. Elle aide surtout à distinguer ce qui relève de la RC Pro, du cyber-risque ou d’une autre garantie, au lieu de supposer qu’un seul contrat couvre tous les cas.
Associer chaque risque opérationnel à la bonne garantie
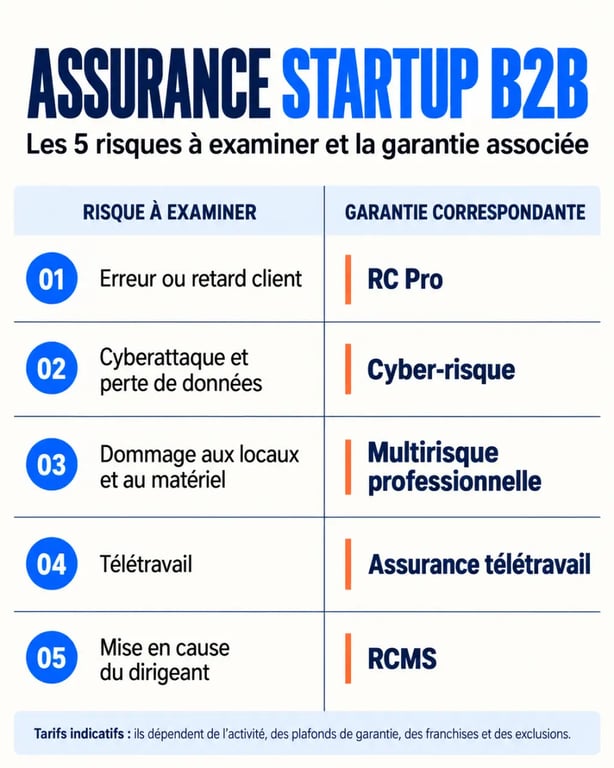
Une startup B2B n’a pas besoin de souscrire automatiquement toutes les protections disponibles. Elle doit en revanche éviter les recouvrements inutiles et les trous de garantie. Le tableau suivant fournit une base pour préparer un échange avec un assureur ou un courtier.
Comprendre l’assurance décennale des constructeurs : Découvrez les obligations d’assurance de responsabilité civile décennale applicables aux constructeurs et les dommages qu’elle couvre.
| Risque ou situation | Garantie à examiner | Personnes ou biens concernés | Tarif indicatif observé |
|---|---|---|---|
| Erreur, retard ou dommage causé à un client | RC Pro | Société et personnes liées à l’activité | À partir de 8,75 € / mois |
| Virus, rançongiciel, vol ou perte de données | Assurance cyber-risque | Systèmes, données et activité | À partir de 41,58 € / mois |
| Incendie, dégât ou vol de matériel | Multirisque professionnelle, bureau ou local | Locaux et biens professionnels | À partir de 15,50 € / mois |
| Matériel et incidents liés au travail à distance | Assurance télétravail | Salariés et équipements | À partir de 13,66 € / mois |
| Mise en cause personnelle d’un mandataire social | RCMS | Dirigeants et mandataires sociaux | À partir de 20,44 € / mois |
Ces montants servent de repères et ne garantissent pas le prix final. La tarification dépend notamment de l’activité, du chiffre d’affaires, des effectifs, des montants de garantie, de l’historique des sinistres et de l’exposition aux données sensibles. Comparez les franchises, exclusions et plafonds ligne par ligne avant toute souscription.
Protéger les données, les dirigeants et la continuité d’activité
Cyber : couvrir l’incident, pas seulement le matériel
Une assurance cyber-risque répond aux conséquences d’une cyberattaque, d’un virus, d’un vol de données ou d’une perte d’informations confidentielles. Pour une startup B2B, l’impact dépasse souvent le système informatique : interruption de service, gestion de crise, restauration des données, atteinte à la relation client et mobilisation des équipes peuvent désorganiser rapidement l’activité. Demandez ce que le contrat prévoit concrètement pour l’assistance, les frais de réponse à incident et la continuité d’activité.
RCMS, chômage du dirigeant et homme clé : trois besoins distincts
La responsabilité civile des dirigeants et mandataires sociaux, ou RCMS, vise la mise en cause personnelle d’un dirigeant devant un tribunal. Elle se distingue de la RC Pro, qui protège l’activité de la société. L’assurance chômage du dirigeant peut aider à couvrir une perte involontaire d’emploi, selon les conditions du contrat. Un tarif indicatif de 46,28 € / mois est présenté pour cette protection.
L’assurance homme clé répond à une autre question : que se passe-t-il si une personne dont dépendent les ventes, la technologie ou les relations stratégiques décède ou devient incapable de travailler ? La garantie vise la fragilité économique créée par cette absence. Un tarif indicatif de 3,35 € / mois est mentionné, mais le montant à assurer doit être évalué au regard du rôle réellement tenu par cette personne.
Ne pas isoler les salariés, les locaux et le télétravail
La croissance d’une startup transforme rapidement son profil de risque. Le premier recrutement invite à examiner la mutuelle d’entreprise et la prévoyance. Ces protections complètent les remboursements de la Sécurité sociale et peuvent couvrir des situations de décès, d’invalidité ou d’incapacité. Les tarifs indicatifs affichés sont de 19,98 € / mois pour la mutuelle et de 6,77 € / mois pour la prévoyance.
Les litiges sociaux doivent aussi être anticipés, notamment lorsqu’une équipe se structure ou qu’une rupture de contrat est contestée devant le conseil de prud’hommes. Une assurance dédiée est affichée à partir de 43,33 € / mois. Pour l’environnement de travail, la multirisque professionnelle protège les bureaux, le mobilier et le matériel contre des événements comme l’incendie ou le vol. Lorsque les collaborateurs travaillent à domicile, vérifiez la répartition des responsabilités entre le contrat professionnel, l’équipement fourni et les protections personnelles.
Comparer les devis et garder un contrat pilotable
Un devis utile ne se résume pas à une prime mensuelle. Demandez une synthèse qui permet de comparer les activités déclarées, les garanties, les sous-limites, les franchises, les plafonds, les exclusions et les territoires couverts. Une startup qui commence à vendre hors de France, réalise une levée de fonds ou change de modèle commercial doit réexaminer son programme d’assurance.
L’assurance décennale, par exemple, concerne spécifiquement les professionnels du bâtiment. Elle peut couvrir des dommages survenant jusqu’à dix ans après la livraison des travaux. Elle ne doit donc pas être confondue avec les besoins d’un éditeur logiciel.
Préparer un devis précis et exploitable
Pour accélérer la comparaison, préparez une présentation claire de l’activité, le chiffre d’affaires prévisionnel, les effectifs, les principaux contrats clients, les informations sur les données traitées, les mesures de cybersécurité, les locaux et les sinistres éventuels. Une souscription digitalisée peut simplifier le parcours, à condition de relire le questionnaire avant la signature électronique. Une déclaration incomplète peut fragiliser le contrat au moment d’un sinistre.
Exiger un espace de gestion, pas seulement une souscription en ligne
Après la souscription, l’espace client doit permettre de retrouver les contrats, attestations, appels de prime et avenants, mais aussi de déclarer et suivre un dossier sinistre. Cette gestion centralisée devient utile lorsque la startup cumule RC Pro, cyber, couverture des dirigeants et protections collectives. Privilégiez un interlocuteur capable d’étudier plusieurs assureurs et d’expliquer les écarts de garanties, plutôt qu’une comparaison fondée uniquement sur le prix affiché.