Assurance entreprise de gardiennage : le prix ne suffit pas, vérifiez les missions couvertes
Une entreprise de gardiennage doit disposer d’une assurance couvrant sa responsabilité professionnelle avant d’exercer. Mais une attestation ne suffit pas à garantir toutes ses missions : surveillance de chantier, filtrage événementiel et intervention cynophile peuvent relever de conditions différentes. Pour choisir votre contrat, vérifiez d’abord les activités assurées, puis les plafonds, les exclusions et le prix.
Assurer l’activité réelle, pas seulement obtenir une attestation
La responsabilité civile professionnelle, ou RC Pro gardiennage, couvre les conséquences financières de dommages causés aux tiers lorsque la responsabilité de votre entreprise est engagée dans une prestation assurée. Elle peut intervenir après une faute, une négligence, une omission ou un manquement contractuel, dans les limites du contrat.
Cette obligation concerne aussi bien l’agent indépendant que la société employant plusieurs équipes. Le statut juridique ne dispense pas de vérifier l’adéquation de l’assurance aux missions réalisées.
Le CNAPS et l’assureur ont des rôles distincts
Le Conseil national des activités privées de sécurité, ou CNAPS, intervient dans l’encadrement et le contrôle des activités privées de sécurité. L’assurance ne remplace ni l’autorisation d’exercice de l’entreprise ni les titres professionnels nécessaires aux agents. Inversement, une autorisation ne constitue pas une couverture contre les dommages.
L’attestation d’assurance permet de justifier votre couverture auprès des clients et dans les démarches administratives qui l’exigent. Vérifiez la dénomination de l’entreprise, les activités mentionnées, la période de validité et le territoire couvert. Pour un dossier CNAPS, contrôlez les justificatifs demandés dans la procédure applicable.
Décrire précisément chaque prestation
Ne vous limitez pas à la mention « sécurité privée ». Déclarez le gardiennage statique, les rondes, le filtrage, les interventions sur alarme et les prestations annexes. Précisez les sites surveillés, les horaires, le recours à la sous-traitance et la présence éventuelle de chiens. Une activité nouvelle doit être signalée à l’assureur avant son démarrage pour faire adapter le contrat si nécessaire.
Relier chaque garantie à un scénario de sinistre
Un vol sur un site surveillé ne déclenche pas automatiquement une indemnisation par votre assurance. Il faut notamment examiner votre responsabilité, les engagements pris envers le client et les conditions de garantie. Le contrat n’est pas une assurance générale de tous les biens présents sur place.
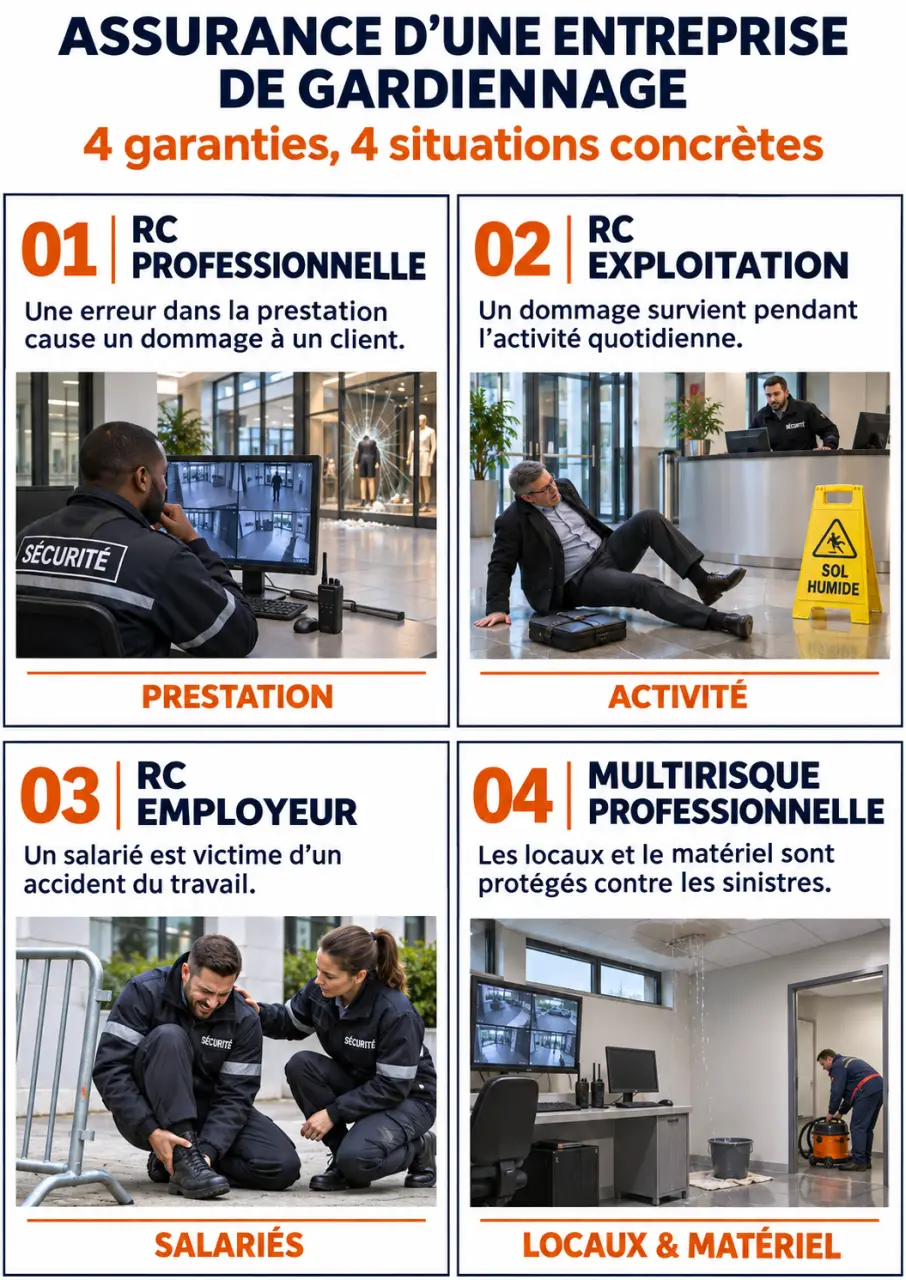
| Garantie | Situation à examiner | Point de vigilance |
|---|---|---|
| RC professionnelle | Une omission de contrôle facilite une intrusion. | La mission et le manquement doivent entrer dans le périmètre assuré. |
| RC exploitation | Un visiteur chute dans vos bureaux à cause d’un obstacle. | Elle concerne la vie courante de l’entreprise, hors exécution directe de la prestation. |
| Biens confiés et clés | Un agent perd les clés remises par un client. | Vérifier les frais de remplacement des serrures et les sous-plafonds. |
| Défense-recours | Une réclamation met en cause votre responsabilité. | La défense reste liée aux événements prévus au contrat. |
| Protection juridique | Un litige vous oppose à un partenaire. | Examiner les domaines couverts, seuils et plafonds de frais. |
Les dommages corporels correspondent aux atteintes aux personnes ; les dommages matériels concernent les biens. Les dommages immatériels désignent des pertes financières. Vérifiez particulièrement les dommages immatériels non consécutifs : une perte financière sans dommage matériel ou corporel préalable peut nécessiter une garantie spécifique, notamment après un retard d’intervention.
Pensez à votre couverture comme à un ressort amortissant un choc financier : si toute sa capacité est absorbée par une première réclamation, que reste-t-il pour la suivante ? Au-delà du plafond par sinistre, regardez le plafond annuel et les éventuels plafonds partagés entre garanties. Deux incidents distincts peuvent solliciter la même réserve d’indemnisation, ce qu’une attestation synthétique ne montre pas toujours.
Repérer les exclusions et compléter la protection
Les activités spécialisées ne sont pas nécessairement exclues, mais elles ne doivent jamais être présumées couvertes. Demandez une confirmation écrite pour les agents cynophiles, la télésurveillance, l’installation d’alarmes, la sécurité incendie ou les interventions sur des sites sensibles. Le convoyage de fonds nécessite une analyse spécifique : une RC Pro de gardiennage standard ne suffit pas à établir sa couverture.
Examinez aussi les engagements contractuels : pénalités de retard, garanties de résultat et responsabilités acceptées au-delà des obligations légales ne sont pas automatiquement assurés. Une activité non déclarée peut compromettre l’indemnisation selon les circonstances et les règles applicables.
Salariés, sous-traitants et biens propres : des besoins distincts
Vérifiez les dispositions concernant les salariés, stagiaires, intérimaires et sous-traitants. La garantie de votre responsabilité comme donneur d’ordre ne remplace pas l’assurance propre du sous-traitant. La RC employeur et une éventuelle garantie faute inexcusable doivent également être examinées : elles ne remplacent pas le régime des accidents du travail.
- Multirisque professionnelle : pour les locaux et équipements contre les événements garantis, comme l’incendie, le vol ou le dégât des eaux.
- Cyber : pour certains frais et responsabilités liés aux attaques informatiques ou aux violations de données ; la perte d’un ordinateur relève aussi des garanties matérielles à vérifier.
- Pertes d’exploitation : pour préserver l’activité après un événement couvert, selon les conditions prévues.
- Assurance automobile : pour les véhicules et leurs usages professionnels déclarés.
Si vous employez du personnel, examinez séparément vos obligations de complémentaire santé et de prévoyance selon les dispositions applicables à votre entreprise.
Comparer les prix à garanties équivalentes
Les repères publiés donnent un point de départ, pas un tarif garanti. Pappers indique une assurance à partir de 50 euros par mois pour un agent indépendant et autour de 70 euros par mois pour une société de gardiennage. Orus annonce également autour de 70 euros par mois en moyenne. Ces montants ne permettent pas, seuls, de comparer les protections.
La prime dépend notamment du chiffre d’affaires, de l’effectif, des prestations, des sites surveillés, des antécédents de sinistres et des plafonds choisis. Une entreprise intervenant sur plusieurs sites avec des équipes cynophiles ne présente pas le même profil qu’un indépendant assurant une mission de surveillance statique.
Pour comparer les devis, alignez les activités déclarées, les plafonds par sinistre et par année, les franchises et les sous-limites. Vérifiez aussi les exclusions, la territorialité et les modalités de déclenchement dans le temps. Une franchise élevée réduit parfois la cotisation, mais augmente votre reste à charge.
Les options méritent la même lecture : Orus mentionne des frais d’avocat jusqu’à 50 000 euros en protection juridique et une option petit local pour une superficie inférieure ou égale à 75 m². Ces caractéristiques restent à confronter aux conditions de l’offre proposée.
Préparer le devis et sécuriser la prise d’effet
Un dossier précis facilite la tarification, que vous passiez par un assureur ou un courtier spécialisé. Préparez les éléments suivants :
- Identité de l’entreprise, SIREN ou situation de création.
- Chiffre d’affaires réalisé ou prévisionnel et effectif.
- Description des missions, sites surveillés et activités particulières.
- Contrats clients comportant des exigences d’assurance.
- Historique des sinistres, contrat actuel et date d’effet souhaitée.
Orus et Hiscox annoncent un devis en 3 minutes ; Orus annonce également une attestation disponible en moins de 3 minutes. Ces délais commerciaux ne dispensent pas de la validation du dossier. Avant toute mission, vérifiez la prise d’effet effective et l’acceptation des activités déclarées.
Après souscription, conservez contrat, avenants et attestations. En cas d’incident, prenez les mesures conservatoires nécessaires, préservez rapports de ronde, consignes et enregistrements licitement détenus, puis déclarez le sinistre dans le délai contractuel. Transmettez toute réclamation à l’assureur sans promettre d’indemnisation au client : la prise en charge doit d’abord être examinée.