Placement de trésorerie d’entreprise : faire fructifier l’excédent sans bloquer l’exploitation
Un placement de trésorerie d’entreprise doit d’abord respecter une contrainte : l’argent nécessaire aux salaires, aux fournisseurs et aux impôts doit rester disponible. Pour l’excédent réel, le choix dépend ensuite de la date d’utilisation prévue, du risque acceptable et du rendement net de frais et de fiscalité. Compte à terme, fonds monétaires ou investissements de long terme ne répondent donc pas au même besoin.
Déterminer ce que l’entreprise peut réellement immobiliser
La trésorerie excédentaire correspond aux liquidités dont l’entreprise n’a pas besoin pour financer son activité, ses engagements et sa réserve de sécurité. Un solde bancaire élevé ne suffit pas à la mesurer : il peut précéder une échéance de TVA, une commande importante ou une période de faibles encaissements.
Le point de départ est un prévisionnel de trésorerie intégrant les flux attendus et les variations du besoin en fonds de roulement, ou BFR. Plus les clients paient tard et les stocks mobilisent de capital, plus la marge de sécurité doit être importante.
À titre d’exemple, une société disposant de 100 000 € peut réserver 50 000 € aux décaissements prévus et 20 000 € aux imprévus. Son enveloppe potentiellement plaçable est alors de 30 000 €, à condition que le prévisionnel confirme cette disponibilité. Ces montants illustrent une méthode, pas une répartition universelle.
Appliquez aussi un filtre de résistance : simulez le retard de votre principal client, puis vérifiez si l’entreprise peut encore honorer ses échéances sans vendre un placement à perte. Cette lecture par le point bas de trésorerie, plutôt que par le solde moyen, révèle les sommes réellement immobilisables. Un excédent qui disparaît au premier incident appartient encore à l’exploitation.
Comparer les supports par disponibilité, pas seulement par rendement
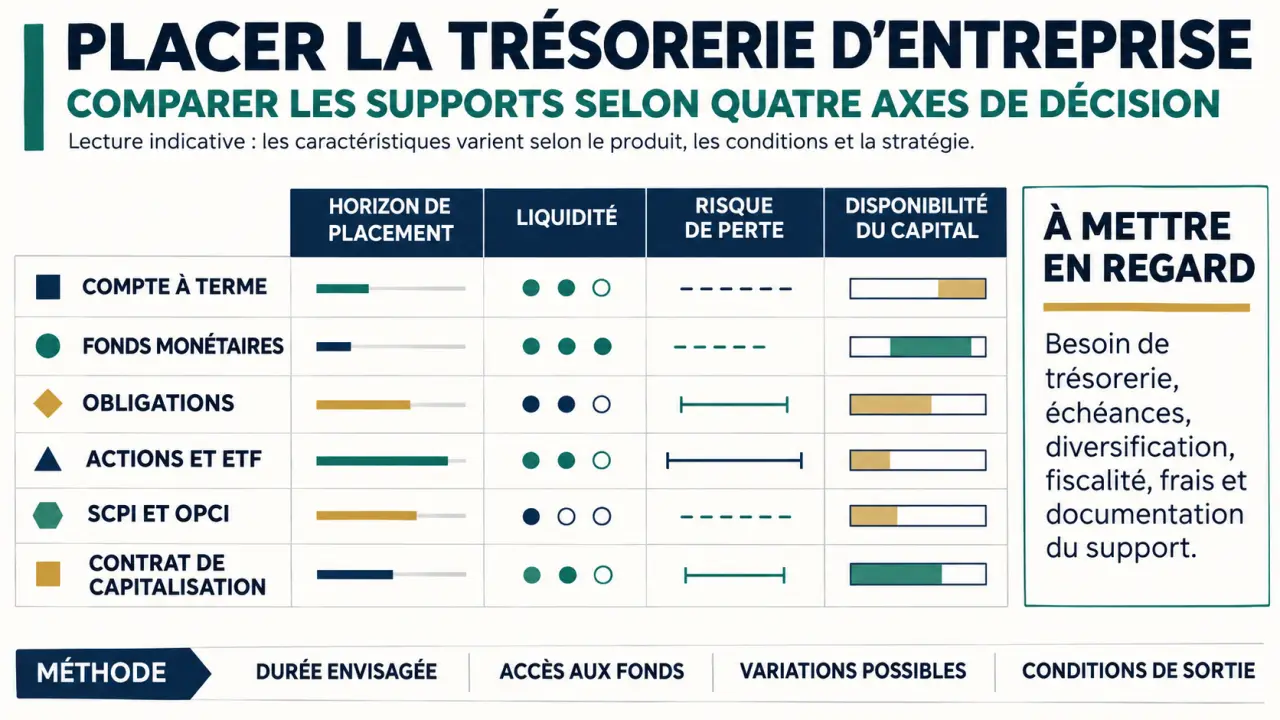
Il n’existe pas de placement supérieur dans toutes les situations. Une rémunération connue peut s’accompagner d’un blocage ; un support négociable rapidement peut subir une moins-value. Liquidité et sécurité du capital sont deux critères distincts.
| Solution | Horizon indicatif | Rendement | Risque et disponibilité |
|---|---|---|---|
| Compte à terme | Quelques mois à plusieurs années | Taux fixe, progressif ou variable selon contrat | Capital contractuellement remboursable à l’échéance ; sortie anticipée à vérifier |
| Fonds monétaires | Court terme | Variable, lié aux marchés monétaires et diminué des frais | Risque généralement faible, sans garantie du capital ; délais de rachat à consulter |
| Obligations et fonds obligataires | Moyen ou long terme selon les titres | Coupons et variation de valeur | Risques de taux et de défaut ; perte possible à la revente |
| Actions et ETF actions | Long terme | Dividendes et performance des marchés | Forte fluctuation possible, même si les titres sont négociables |
| SCPI et OPCI | Long terme | Revenus et variation de valeur immobilière | Capital non garanti ; liquidité limitée ou susceptible d’être dégradée |
| Contrat de capitalisation | Selon les supports et le contrat | Dépend du fonds en euros et des unités de compte | Garanties, frais, éligibilité et conditions de rachat à examiner |
Compte à terme ou fonds monétaire pour une échéance proche
Le compte à terme convient lorsque la date d’utilisation est connue. Comparez le taux applicable à votre durée réelle, le préavis éventuel et la pénalité de retrait anticipé. Échelonner plusieurs échéances peut éviter d’immobiliser toute l’enveloppe jusqu’à une date unique.
Les fonds monétaires peuvent répondre à un besoin de souplesse, mais leur rendement évolue avec les conditions de marché. Vérifiez les frais, l’heure limite de passage des ordres et le délai effectif de réception des fonds : un rachat demandé n’est pas nécessairement un virement immédiatement disponible.
Les supports longs exigent un excédent durable
Le compte-titres pour personne morale est une enveloppe donnant accès à différents investissements : il n’apporte pas, en lui-même, de garantie. Les obligations peuvent perdre de la valeur, tandis que les actions et ETF actions exposent aux baisses de marché. L’immobilier indirect ajoute des contraintes de revente. Ces supports concernent une poche patrimoniale, pas les prochaines charges.
Les produits structurés et le crowdfunding demandent une analyse supplémentaire : conditions de remboursement, risque de l’émetteur ou de l’emprunteur, absence de marché secondaire. Leur rendement potentiel ne compense pas automatiquement leur complexité.
Adapter le placement au statut et à la fiscalité de l’entité
Une société opérationnelle doit préserver sa capacité à financer son cycle d’activité. Une holding préparant une acquisition reste également contrainte par cette échéance, même si elle n’a pas de stocks ni de salariés. Une structure patrimoniale peut envisager un horizon plus long, sans que son statut suffise à justifier une prise de risque élevée.
Comprendre et évaluer le risque des fonds et Sicav : La référence officielle de l’AMF pour comparer les risques, la liquidité et le fonctionnement des placements collectifs, notamment monétaires.
Pour une SCI ou une association, vérifiez la compatibilité du placement avec les statuts, les règles de gouvernance et le régime fiscal. Certains contrats de capitalisation ne sont accessibles qu’à certaines personnes morales, selon leur activité et les critères de l’assureur. L’assurance-vie des particuliers n’est pas une solution transposable telle quelle à une société.
Dans une société soumise à l’IS, les intérêts et produits financiers entrent généralement dans le résultat imposable. Certains fonds peuvent aussi entraîner l’imposition d’écarts de valeur liquidative sans vente, sous réserve des règles et exceptions applicables. Le contrat de capitalisation obéit également à un traitement fiscal spécifique : il ne faut pas lui appliquer les réflexes fiscaux d’un particulier.
Avant de souscrire, faites valider le traitement comptable et fiscal par l’expert-comptable. Vérifiez aussi les pouvoirs du signataire, les autorisations nécessaires et, pour les opérations concernées sur instruments financiers, l’obtention et le renouvellement d’un identifiant LEI.
Comparer les offres avec un scénario chiffré et une règle de sortie
Demandez des propositions portant sur le même montant, la même durée et les mêmes contraintes de retrait. Un taux annualisé ne correspond pas au gain encaissé sur quelques mois, et une performance passée ne constitue pas un taux contractuel.
Illustration purement arithmétique : 100 000 € rémunérés à un taux annuel simple hypothétique de 3,5 % pendant un an produisent 3 500 € avant frais et fiscalité. Sur six mois, le gain serait d’environ 1 750 € selon cette convention de calcul. Ce n’est pas une offre de marché : le contrat précise la méthode et les conditions réellement applicables.
Avant toute décision, consignez les points suivants :
- Le montant maximal immobilisable et sa date probable d’utilisation.
- Les frais d’entrée, de gestion, de transaction et de sortie.
- Le risque de perte et l’identité de l’établissement, de l’émetteur ou du garant.
- Les délais de retrait, y compris en situation de marché dégradée.
- Le rendement après frais et son traitement fiscal.
Diversifier les échéances, les établissements et, si nécessaire, les supports limite certaines concentrations de risque, sans supprimer les pertes possibles. Réexaminez l’allocation lorsque le carnet de commandes, les délais clients ou les projets changent. Le bon placement reste celui dont l’entreprise peut attendre l’échéance sans fragiliser son activité.