Assurance entreprise Loop : du premier audit à l’attestation, les points à verrouiller
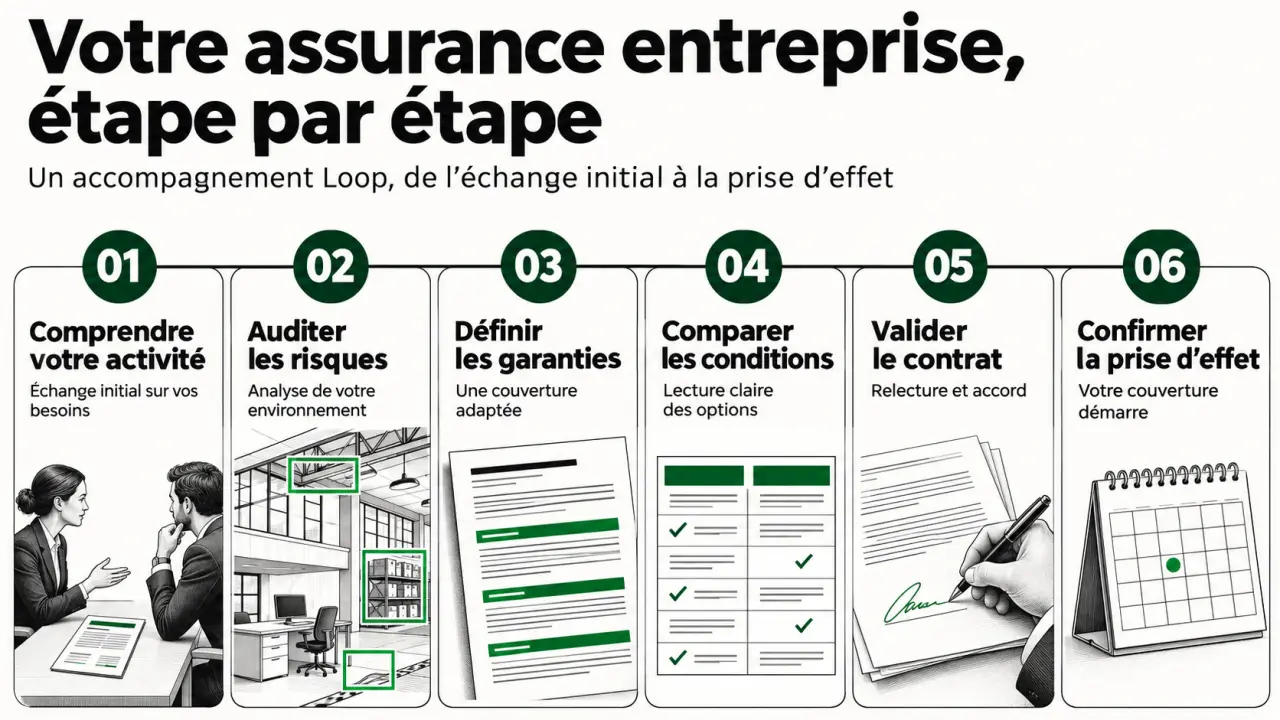
Pour souscrire une assurance entreprise avec Loop, commencez par une prise de contact afin de présenter votre activité, vos contrats existants et les risques à couvrir. Le parcours passe ensuite par un audit, une proposition de couverture et la validation des contrats. Le point décisif n’est pas seulement le prix : c’est la confirmation écrite de ce qui sera assuré, à partir de quelle date et sous quelles conditions.
Clarifier le rôle de Loop avant de demander un devis
Loop intervient dans le conseil en gestion des risques et le courtage d’assurance. La démarche consiste à analyser votre entreprise, à définir une stratégie de couverture puis à négocier auprès des compagnies. Il faut donc distinguer le courtier qui vous accompagne de l’assureur qui porte le risque et indemnise selon le contrat.
Cette approche peut intéresser une PME disposant de plusieurs contrats, une startup dont l’activité évolue rapidement ou une entreprise confrontée à des risques techniques. Pour une activité simple, l’intérêt dépendra surtout de la pertinence des garanties et du niveau d’accompagnement proposé. Un contrat standard n’est pas nécessairement inadapté, et une solution sur mesure n’est pas automatiquement moins chère.
Lors du premier échange, demandez qui sera votre interlocuteur, quelles compagnies pourront être sollicitées et comment le courtier est rémunéré. Vérifiez également son identité juridique et son immatriculation à l’ORIAS. Loop met en avant une expertise sectorielle de plus de 20 ans : demandez surtout des exemples d’intervention proches de votre métier.
Pour démarrer, utilisez les coordonnées ou le formulaire du site officiel de Loop. Indiquez votre secteur, votre effectif, votre chiffre d’affaires, votre échéance d’assurance et votre besoin prioritaire. Précisez immédiatement si un client exige une attestation avant le début d’une mission.
Préparer un dossier qui décrit vraiment votre activité
Un devis pertinent repose sur des déclarations précises. Votre code d’activité ne suffit pas toujours : un cabinet de conseil qui développe aussi un logiciel n’a pas les mêmes expositions qu’un cabinet limité à des recommandations. Décrivez vos prestations, vos clients, vos zones d’intervention et votre recours éventuel à la sous-traitance.
Vérifier l’immatriculation ORIAS des courtiers : Découvrez comment contrôler les inscriptions ORIAS des courtiers et recevoir des alertes en temps réel.
Les pièces nécessaires varient selon les garanties demandées. Préparez les éléments suivants, puis faites confirmer la liste par votre interlocuteur :
- Identité de l’entreprise : extrait Kbis ou justificatif d’immatriculation adapté, statuts si demandés et coordonnées du représentant légal.
- Situation économique : chiffre d’affaires, bilans et comptes de résultat disponibles, effectif et prévisions d’activité.
- Assurances existantes : conditions générales et particulières, échéanciers, attestations et historique des sinistres.
- Biens et locaux : adresses, surfaces, usages, valeur des équipements et stocks, dispositifs de sécurité.
- Risques particuliers : contrats clients, qualifications professionnelles, mesures de cybersécurité ou activités à l’étranger.
Une entreprise nouvellement créée n’a pas de bilans antérieurs à transmettre. Présentez alors un prévisionnel, l’expérience des dirigeants et une description détaillée des premières missions. L’absence d’historique ne permet pas, à elle seule, de conclure à une impossibilité de souscrire : l’acceptation dépendra de l’activité et des exigences de l’assureur.
Signalez aussi les résiliations antérieures et les sinistres connus. Une omission peut fragiliser la couverture ; mieux vaut expliquer une difficulté passée et les mesures correctives mises en place.
Passer de l’audit aux garanties réellement nécessaires
La méthode présentée s’organise en 3 étapes : audit, stratégie et mise en œuvre. L’audit initial est annoncé comme gratuit ; faites préciser son périmètre et les éventuels honoraires des prestations suivantes. Aucun délai unique ne peut être garanti : la complexité des risques et les échanges avec les assureurs influencent le calendrier.
À l’issue de l’analyse, demandez une synthèse écrite des risques retenus, des garanties recommandées et des risques laissés à votre charge. Les protections à examiner peuvent notamment comprendre les suivantes, selon les contrats proposés.
| Garantie | Utilité à examiner | Point de vigilance |
|---|---|---|
| RC professionnelle | Conséquences de fautes ou erreurs dans vos prestations | Activités expressément déclarées et exclusions |
| RC exploitation | Dommages causés aux tiers dans la vie courante de l’entreprise | Personnes, locaux et situations couverts |
| Dommages aux biens | Protection des locaux, équipements et stocks | Valeurs assurées et conditions de sécurité |
| Perte d’exploitation | Conséquences financières d’une interruption couverte | Événement déclencheur et durée d’indemnisation |
| Cyber-assurance | Réponse à certains incidents informatiques | Prérequis techniques, assistance et exclusions |
| Protection juridique | Accompagnement dans certains litiges | Domaines couverts et plafonds de prise en charge |
Pensez à la couverture comme à une fenêtre sur votre activité : ce qui reste hors du cadre peut devenir invisible au moment du devis. Testez donc un scénario transversal, par exemple un incident informatique qui bloque les commandes, interrompt la production et retarde les livraisons. Demandez quelle garantie intervient à chaque étape. Ce parcours révèle les espaces entre contrats, là où plusieurs protections apparemment solides peuvent laisser une perte sans réponse.
Enfin, vérifiez les assurances obligatoires propres à votre profession. Une RC professionnelle ne remplace pas toutes les couvertures imposées à certaines activités.
Comparer le coût sans sacrifier l’indemnisation
Le prix d’une assurance entreprise Loop s’établit sur devis personnalisé. Sans activité précise, montant de garantie et historique de sinistres, une fourchette serait peu utile. La cotisation dépend notamment du chiffre d’affaires, des risques du métier, des biens assurés, des franchises et des territoires couverts.
Une optimisation des primes jusqu’à 20 % et un taux de satisfaction de 95 % figurent parmi les arguments présentés. Ces indicateurs ne constituent ni une économie garantie ni une preuve que le contrat conviendra à votre entreprise. Demandez sur quel périmètre ils ont été mesurés et privilégiez une comparaison écrite de votre situation.
Pour départager deux propositions, comparez à garanties équivalentes :
- la cotisation annuelle totale, avec frais et honoraires éventuels ;
- les plafonds par sinistre et par année ;
- les franchises et les délais de carence éventuels ;
- les exclusions, sous-limites et obligations de prévention ;
- l’assistance et l’accompagnement en cas de sinistre.
La suppression de doublons peut réduire les dépenses, mais deux contrats portant un intitulé proche ne font pas nécessairement double emploi. Faites vérifier leur articulation avant d’en résilier un.
Verrouiller la prise d’effet et organiser le suivi
Une proposition commerciale ne vaut pas automatiquement confirmation de couverture. Avant de signer, relisez les documents contractuels, vérifiez les activités déclarées et faites confirmer la date et les conditions de prise d’effet. Demandez aussi quand l’attestation sera délivrée et contrôlez qu’elle correspond aux exigences de vos clients.
Si vous changez d’assurance, coordonnez la résiliation de l’ancien contrat avec l’activation du nouveau. Pour les garanties de responsabilité, faites expliquer le traitement des réclamations liées à des prestations antérieures. Ne supposez pas que la continuité est acquise parce que les dates se suivent.
Le suivi mérite également un accord clair : interlocuteur en cas de sinistre, modalités de déclaration, documents à conserver et rôle respectif de Loop et de l’assureur. L’accompagnement du courtier ne supprime pas vos obligations contractuelles de déclaration.
Enfin, prévenez votre interlocuteur lors d’un recrutement important, d’un déménagement, d’une nouvelle prestation ou d’un développement international. Une adaptation en cours d’année peut nécessiter un avenant et une révision de cotisation. Le bon contrat n’est pas seulement celui que vous signez aujourd’hui : c’est celui dont les garanties restent cohérentes avec votre activité réelle.