Chiffre d’affaires micro-entreprise 2026 : deux plafonds à surveiller, sans les confondre avec la TVA
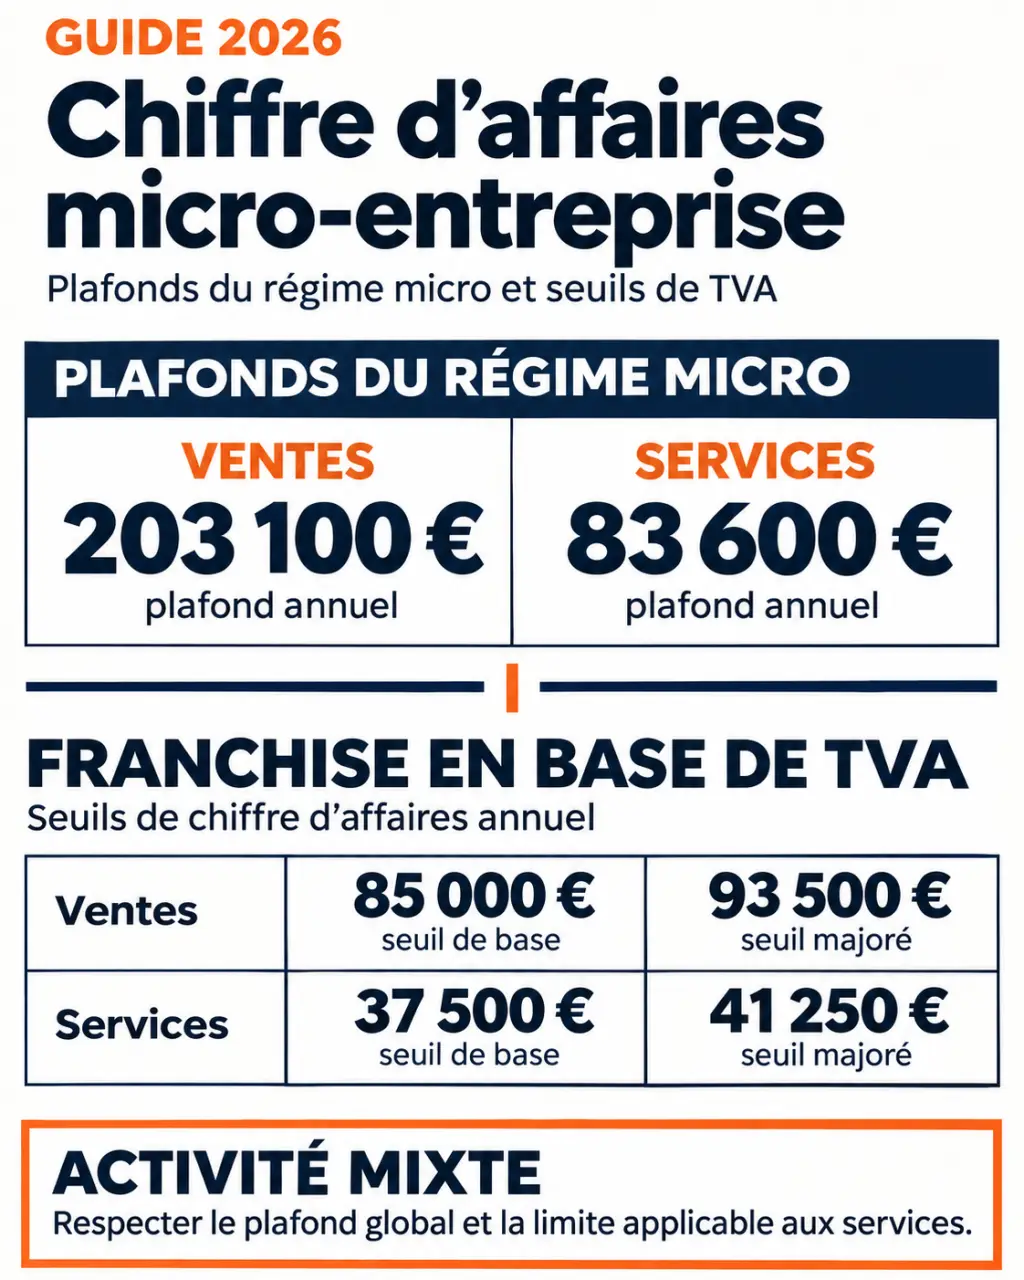
En 2026, le plafond annuel de chiffre d’affaires d’une micro-entreprise est de 203 100 € pour la vente de marchandises et de 83 600 € pour les prestations de services. Ces montants s’apprécient hors taxes. Les dépasser une seule année ne fait pas automatiquement perdre le régime micro, mais la TVA peut devenir obligatoire bien avant.
Pour connaître votre situation, trois éléments comptent : la nature de vos recettes, votre date de début d’activité et votre chiffre d’affaires sur les années précédentes.
Identifier le bon plafond selon vos activités
Les seuils du régime micro sont revalorisés en 2026. Ils déterminent l’accès au régime micro-fiscal, qui permet de calculer le bénéfice imposable avec un abattement forfaitaire plutôt qu’en déduisant les charges réelles. « Auto-entrepreneur » et « micro-entrepreneur » désignent aujourd’hui le même régime.
| Activité | Plafond annuel HT en 2026 |
|---|---|
| Vente de marchandises, objets, fournitures et denrées | 203 100 € |
| Prestations de services commerciales ou artisanales, relevant des BIC | 83 600 € |
| Activités libérales relevant des BNC | 83 600 € |
| Activité mixte associant vente et services | 203 100 € au total, dont 83 600 € maximum de services |
Pour l’hébergement, le seuil de 83 600 € concerne notamment les locations meublées relevant du plafond de droit commun. La qualification exacte doit être vérifiée : les meublés de tourisme non classés suivent des règles particulières, tandis que certaines prestations d’hébergement relèvent du plafond supérieur. Ne classez donc pas votre activité uniquement à partir du mot « hébergement ».
Une activité mixte ne donne pas deux plafonds cumulables
Un artisan qui vend du matériel et facture sa pose doit respecter simultanément la limite globale et celle des services. Avec 130 000 € de ventes et 70 000 € de prestations, il atteint 200 000 € : les deux limites sont respectées. Avec 110 000 € de ventes et 90 000 € de prestations, le total reste inférieur à 203 100 €, mais le plafond des services est dépassé.
La racine d’un bon suivi se trouve dans la qualification des recettes, avant même leur addition. Prévoyez des catégories distinctes dans votre livre des recettes et des lignes explicites sur vos factures. Un simple total bancaire ne permet pas de distinguer marchandises, main-d’œuvre et TVA collectée ; cette séparation évite de découvrir trop tard un dépassement propre aux services.
Suivre la TVA séparément du régime micro
Le plafond micro et la franchise en base de TVA répondent à deux questions différentes. Le premier détermine votre régime d’imposition des bénéfices. La seconde détermine si vous facturez la TVA à vos clients. Vous pouvez donc rester micro-entrepreneur tout en devenant redevable de cette taxe.
| Activité courante | Seuil de franchise de TVA | Seuil majoré |
|---|---|---|
| Ventes de marchandises | 85 000 € | 93 500 € |
| Prestations de services | 37 500 € | 41 250 € |
Dans le cas général, si le chiffre d’affaires de l’année précédente dépasse le seuil de franchise, la TVA devient applicable au 1er janvier suivant. Si le seuil majoré est franchi pendant l’année, la franchise cesse dès la date du dépassement. Certaines professions et opérations bénéficient de règles spécifiques.
Par exemple, un prestataire peut réaliser 50 000 € de chiffre d’affaires annuel et rester sous le plafond micro de 83 600 €, tout en ayant franchi le seuil majoré de TVA de 41 250 €. Il doit alors adapter sa facturation sans attendre une éventuelle sortie du régime micro.
En pratique, contactez votre service des impôts des entreprises pour organiser vos obligations de TVA. La taxe collectée n’est pas votre revenu : elle doit être isolée de votre trésorerie disponible. Lorsque vous facturez la TVA, les plafonds micro restent appréciés sur le chiffre d’affaires hors taxes.
Recalculer la limite si vous démarrez en cours d’année
Une création en cours d’année ne donne pas droit à un plafond annuel entier pour apprécier le dépassement. Le seuil est ajusté au nombre de jours d’activité entre la date de début et le 31 décembre. Pour 2026, la base annuelle est de 365 jours.
Plafond proratisé = plafond annuel × nombre de jours d’activité ÷ 365.
Pour une prestation de services débutant le 1er mars 2026, l’Urssaf retient 306 jours d’activité et présente un plafond proratisé de 70 087 €. Pour un démarrage au 1er avril, soit 275 jours, les exemples d’Économie.gouv.fr donnent 153 020 € pour la vente et 62 986 € pour les services.
Avec un début au 1er juillet, soit 184 jours, le plafond de services est d’environ 42 000 €, comme l’illustre la CMA. Ce montant réduit sert à apprécier la première année : il ne remplace pas le plafond annuel applicable à une année entière d’activité.
Attention à ne pas appliquer mécaniquement ce calcul à toutes les situations : les activités saisonnières peuvent relever de modalités particulières. Le prorata des plafonds micro ne doit pas non plus être transposé sans vérification aux règles de TVA.
Lire le dépassement sur deux années consécutives
Un premier dépassement ne provoque pas une sortie immédiate du régime micro. La règle repose sur les deux années civiles précédentes, désignées N-2 et N-1 pour déterminer le régime de l’année N. Le maintien reste possible si au moins l’une de ces deux années respecte le seuil applicable.
En revanche, deux années civiles consécutives au-dessus des limites entraînent une sortie au 1er janvier suivant la seconde année de dépassement. Pour une activité mixte, le franchissement de la limite globale ou de celle des services doit être surveillé.
- Dépassement en 2026 uniquement : le régime micro peut être conservé en 2027, sous réserve de la situation antérieure.
- Dépassement en 2026 puis en 2027 : la sortie intervient au 1er janvier 2028.
- Dépassement en 2026, puis retour sous le plafond en 2027 : ces deux années ne constituent pas deux dépassements consécutifs.
Lorsqu’une période chevauche une revalorisation des seuils, vérifiez les limites retenues pour l’examen des années de référence auprès de l’administration. Une comparaison avec un ancien plafond mémorisé peut conduire à une mauvaise conclusion.
Préparer la sortie sans confondre régime et entreprise
La sortie du régime micro n’impose pas, à elle seule, de créer une société. Vous pouvez poursuivre en entreprise individuelle, avec un autre mode de calcul de vos bénéfices et de vos cotisations.
Pour les activités relevant des BIC, le bénéfice est déterminé selon un régime réel, simplifié ou normal selon la situation. Pour les BNC, il relève de la déclaration contrôlée. Les dépenses professionnelles déductibles remplacent alors l’abattement forfaitaire, sous réserve des conditions fiscales applicables.
Le régime micro-social cesse également : les cotisations ne sont plus simplement calculées en appliquant un pourcentage au chiffre d’affaires déclaré. Anticipez avec l’Urssaf les modalités du nouveau calcul et les éventuelles régularisations.
- Suivez chaque mois vos recettes encaissées HT, ventilées par activité.
- Conservez séparément les justificatifs de dépenses et d’investissements.
- Établissez une prévision de trésorerie intégrant TVA, cotisations et impôt.
- Faites confirmer votre date de sortie par le service des impôts des entreprises.
Un expert-comptable ou un conseiller de la CMA peut vous aider à préparer cette transition. L’objectif n’est pas de freiner votre chiffre d’affaires, mais de connaître suffisamment tôt les obligations que sa progression déclenche.