Comptable pour micro-entreprise : payer un suivi ou seulement un conseil ponctuel ?
Un comptable n’est pas obligatoire en micro-entreprise. Vous pouvez gérer seul vos recettes, vos factures et vos déclarations, sans produire de bilan comptable. L’accompagnement devient surtout intéressant lorsque la TVA, plusieurs activités ou un changement de régime compliquent la gestion. Pour choisir, mieux vaut comparer les tâches réellement déléguées plutôt que le seul prix de l’abonnement.
Ce que vous devez gérer, même sans comptable
La micro-entreprise bénéficie d’une comptabilité allégée, mais elle n’est pas dispensée de suivi administratif. L’objectif est de pouvoir justifier vos encaissements, retrouver vos pièces et déclarer correctement votre chiffre d’affaires.
Des recettes traçables et des factures conservées
Vous devez tenir un livre des recettes chronologique, avec notamment la date, le montant encaissé, l’origine de la recette, le mode de règlement et la référence du justificatif. Certaines activités, notamment la vente de marchandises et certaines prestations d’hébergement, nécessitent aussi un registre des achats. Vos factures et pièces justificatives doivent être conservées pendant 10 ans.
La facturation doit respecter les mentions applicables à votre activité et à votre situation fiscale. Un logiciel facilite la numérotation et l’archivage, mais ne garantit pas à lui seul que les informations saisies sont correctes. Vérifiez notamment votre identité professionnelle, la description de la prestation et le traitement de la TVA.
Des déclarations régulières, même sans encaissement
La déclaration du chiffre d’affaires à l’URSSAF reste obligatoire mensuellement ou trimestriellement, même à 0 €. Pour cette déclaration, vous retenez en principe les sommes encaissées, et non les seules factures émises. Vos dépenses professionnelles ne se soustraient pas du chiffre d’affaires déclaré sous le régime micro.
Un oubli peut entraîner une pénalité et, si la situation persiste, une taxation d’office. Une facture non conforme peut également être sanctionnée. En cas d’erreur, mieux vaut engager rapidement une régularisation auprès de l’organisme concerné plutôt que reporter le problème.
Enfin, un compte bancaire dédié à l’activité devient obligatoire lorsque votre chiffre d’affaires annuel dépasse 10 000 € pendant 2 années consécutives. Il ne s’agit pas nécessairement d’une offre bancaire estampillée « professionnelle », sous réserve des conditions de la banque. Séparer les flux reste utile avant ce seuil pour éviter les confusions.
Les situations où un expert-comptable apporte une vraie valeur
Le nombre de factures ne suffit pas à décider. Une activité avec peu d’opérations peut présenter une difficulté fiscale, tandis qu’une activité plus soutenue peut rester simple à gérer si les encaissements sont réguliers et bien organisés.
Les obligations comptables du micro-BNC en 2026 : Découvrez les obligations minimales applicables aux micro-BNC, notamment les règles concernant le compte bancaire dédié au-delà de 10 000 € de recettes.
TVA, activités mixtes et seuils à surveiller
Le régime micro et la franchise en base de TVA sont deux mécanismes distincts. Vous pouvez rester micro-entrepreneur tout en devenant redevable de la TVA. Il faut alors adapter les factures, suivre la TVA collectée et déductible lorsque les conditions sont réunies, puis respecter les échéances déclaratives correspondantes.
Un accompagnement est particulièrement utile si vous combinez vente et prestations de services, travaillez avec des clients étrangers ou approchez d’un seuil. L’enjeu est de classer correctement les recettes et d’anticiper la date à laquelle vos obligations changent. Cumuler un emploi salarié avec une micro-entreprise ne rend pas, à lui seul, le comptable indispensable.
Rentabilité et sortie du régime micro
Un artisan qui achète beaucoup de matériaux n’a pas les mêmes besoins qu’un consultant supportant peu de frais. Puisque les charges réelles ne sont pas déduites individuellement sous le régime micro, un expert-comptable peut comparer ce régime avec une imposition au réel. Il peut aussi préparer une création de société, avec des obligations comptables plus étendues.
Un rendez-vous ponctuel peut agir comme un catalyseur : plutôt que de déléguer immédiatement toute votre gestion, vous faites identifier le point qui bloque votre décision. Par exemple, distinguer ce qui relève d’un manque de trésorerie, d’un tarif trop bas ou d’un régime devenu inadapté évite de payer un abonnement qui ne résout pas le véritable problème.
Autogestion, logiciel ou cabinet : comparer le service avant le tarif
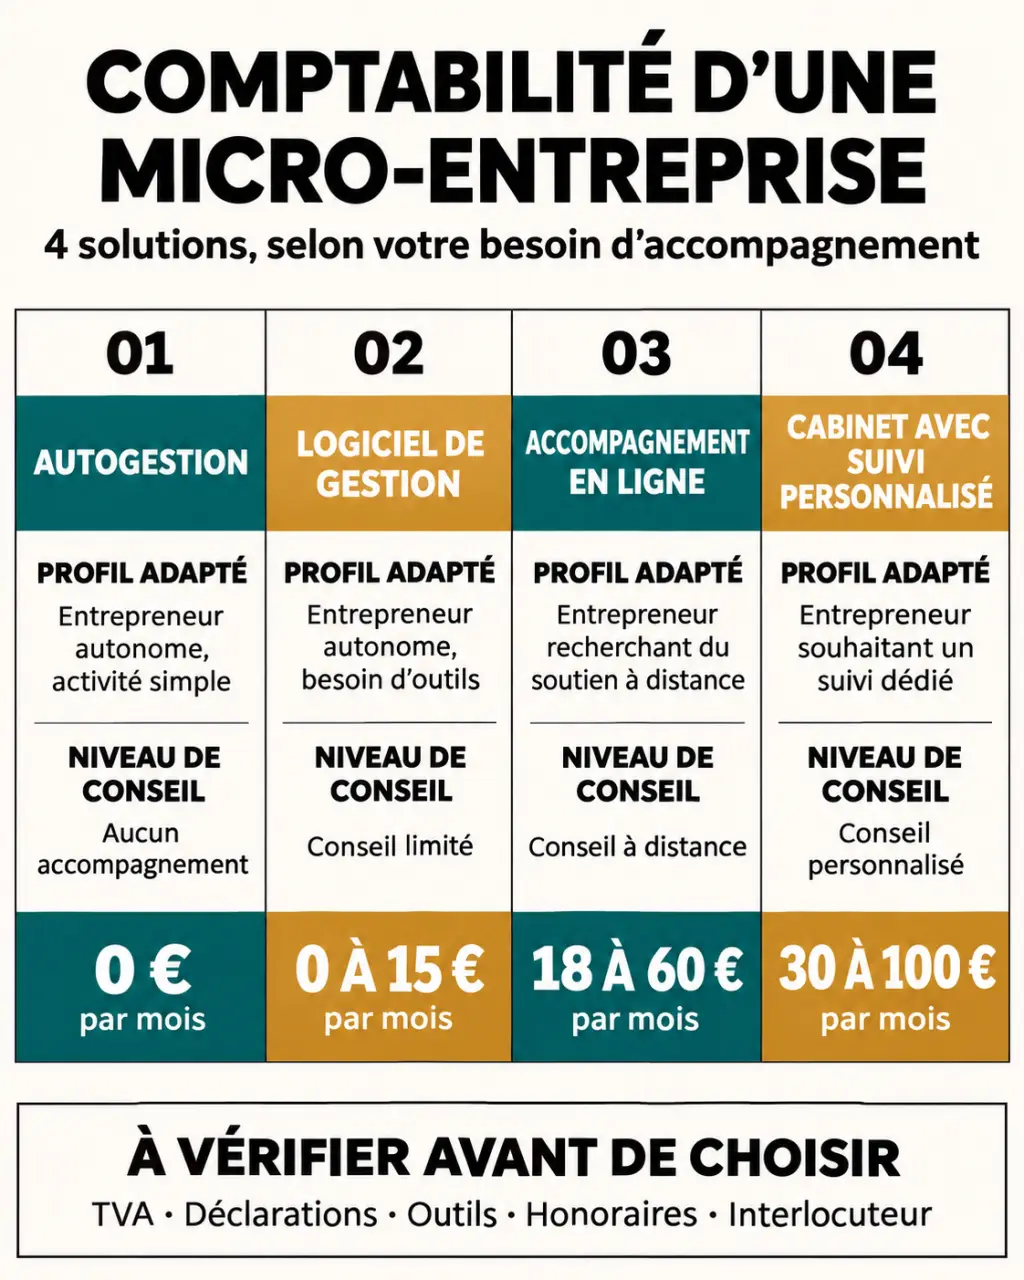
Les budgets vont de l’autogestion gratuite à plusieurs centaines d’euros par an, voire davantage pour un suivi étendu. Les fourchettes suivantes constituent des repères indicatifs : les offres ne couvrent pas toutes les mêmes démarches, et le traitement de la TVA peut modifier le devis.
| Solution | Budget indicatif | Profil adapté | Limite à vérifier |
|---|---|---|---|
| Autogestion | 0 € hors outils et frais bancaires | Activité simple, entrepreneur autonome | Veille réglementaire et contrôles à votre charge |
| Logiciel de gestion | 0 à 15 € par mois, soit 0 à 180 € par an | Besoin de facturer, classer et suivre les recettes | Absence possible de conseil personnalisé |
| Accompagnement en ligne | 18 à 60 € par mois selon la formule | Gestion dématérialisée et échanges à distance | Déclarations et rendez-vous parfois facturés en supplément |
| Cabinet avec suivi personnalisé | 30 à 100 € par mois selon la mission | TVA, arbitrages fiscaux ou évolution d’activité | Étendue du suivi et disponibilité du conseiller |
| Conseil ponctuel | Sur devis | Question précise ou vérification avant une transition | Pas de surveillance continue après la consultation |
Des forfaits annuels se situent également autour de 200 à 400 € pour un accompagnement limité, ou de 350 à 800 € pour certaines prestations plus suivies. Ne les assimilez pas automatiquement aux abonnements mensuels : le contenu, la durée d’engagement et les exclusions peuvent différer.
Un logiciel automatise des opérations ; un expert-comptable analyse votre situation dans le périmètre convenu. Une plateforme en ligne peut proposer l’un, l’autre ou les deux. Vérifiez donc qui répond à vos questions et qui réalise effectivement les déclarations.
Choisir une mission proportionnée à votre activité
Avant de solliciter un comptable pour votre micro-entreprise, identifiez ce que vous voulez sécuriser. « M’aider dans ma gestion » est trop vague pour comparer des devis. « Vérifier mon passage à la TVA et préparer mes premières déclarations » permet, au contraire, de définir une prestation concrète.
Préparer un devis comparable
Transmettez votre activité, votre chiffre d’affaires, votre situation au regard de la TVA, le volume de factures et les difficultés rencontrées. Demandez ensuite une lettre de mission précisant les interventions incluses, vos propres responsabilités et les modalités de résiliation.
- Déclarations : lesquelles sont préparées, vérifiées ou transmises ?
- Conseil : les échanges sont-ils inclus ou facturés séparément ?
- Outils : pouvez-vous récupérer vos factures et exporter vos données ?
- Honoraires : le prix est-il hors taxes ou toutes taxes comprises, avec quels suppléments ?
- Interlocuteur : qui suit le dossier et dans quels délais répond-il ?
Si vous confiez une mission d’expertise comptable à un professionnel externe, vérifiez son inscription à l’Ordre des experts-comptables. Un service d’assistance administrative ne doit pas être confondu avec un cabinet d’expertise comptable.
Commencer petit, puis ajuster le suivi
Pour un freelance avec peu de frais et sans difficulté particulière, un outil de facturation et une routine régulière peuvent suffire. Pour un commerçant avec plusieurs canaux d’encaissement, une vérification initiale de l’organisation peut être pertinente. En présence de TVA ou d’un changement de régime imminent, un suivi récurrent devient plus justifiable.
Le bon choix n’est pas forcément de tout déléguer. Vous pouvez conserver la facturation et le classement, puis confier les points sensibles à un expert-comptable. Vous payez ainsi pour une compétence utile, tout en gardant une vision claire de votre trésorerie et de vos échéances.