AXA assurance entreprise : la multirisque ne couvre pas forcément tous vos risques
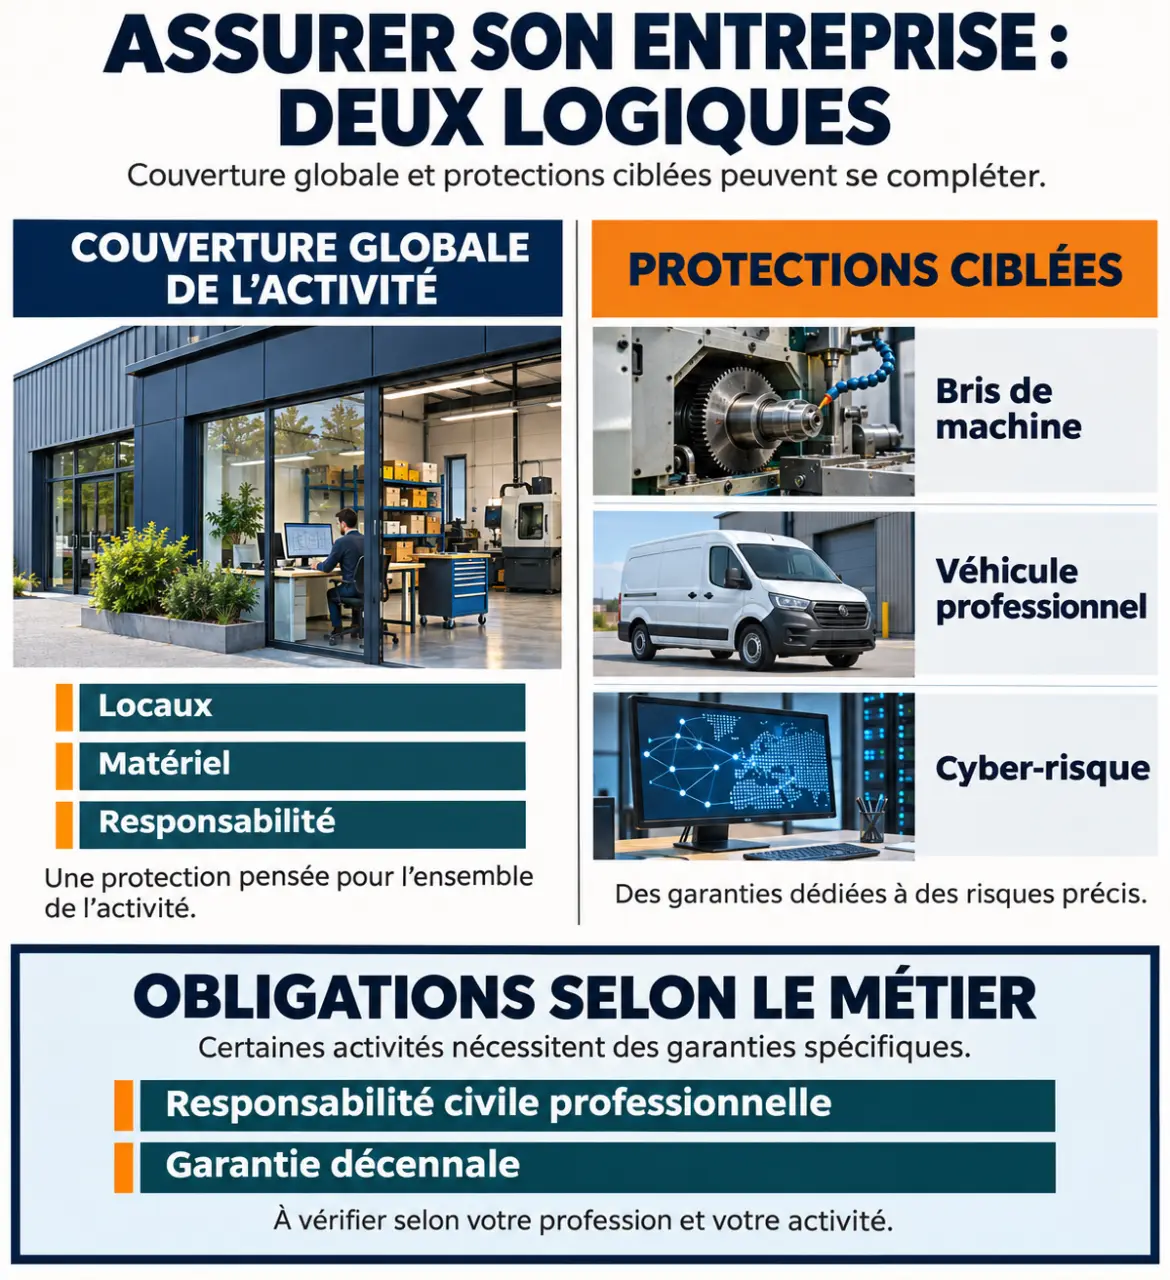
Pour assurer votre entreprise chez AXA, commencez par distinguer trois besoins : protéger globalement votre activité, couvrir un risque précis et respecter les obligations de votre métier. La multirisque professionnelle répond à une logique de couverture globale, tandis que d’autres contrats visent notamment le bris de machine, le véhicule d’entreprise ou le cyber-risque. Le bon choix dépend donc de votre activité réelle, pas seulement du nom de votre société.
Partir de votre activité plutôt que du nom du contrat
Une recherche « AXA assurance entreprise » peut concerner un indépendant, un commerce, un cabinet ou une société disposant de machines et de véhicules. Ces profils ne présentent pas les mêmes besoins. Avant de comparer des propositions, décrivez précisément ce que vous faites, où vous intervenez et quels moyens sont indispensables à votre travail.
Cette description doit dépasser votre intitulé professionnel. Une entreprise peut exercer plusieurs activités, travailler dans ses propres locaux et chez ses clients, ou dépendre fortement d’un équipement. Les activités déclarées et le périmètre assuré doivent correspondre à la réalité de votre travail. Faites préciser la prise en compte de chaque activité plutôt que de supposer qu’elle entre dans une catégorie générale.
- Listez votre activité principale et vos prestations secondaires.
- Identifiez les locaux, équipements et véhicules utilisés professionnellement.
- Repérez les événements susceptibles d’interrompre votre travail.
- Notez les obligations d’assurance propres à votre profession.
Pensez aussi à ce qui est encore à l’état de graine dans votre entreprise : une prestation testée auprès de quelques clients, une machine bientôt installée ou une nouvelle activité en préparation. Ce qui paraît accessoire aujourd’hui peut devenir central demain. Signaler ces évolutions à votre interlocuteur permet de demander à quel moment le contrat devra être réexaminé, sans attendre qu’un sinistre révèle un décalage entre votre activité et votre couverture.
Multirisque ou assurance ciblée : deux logiques à articuler
AXA distingue les contrats garantissant globalement l’activité, comme la multirisque professionnelle ou entreprise, et les contrats visant un risque particulier. Cette distinction aide à organiser votre protection, mais elle ne suffit pas à connaître les garanties effectivement incluses dans une proposition.
Une couverture globale n’est pas une couverture sans limites
La multirisque professionnelle constitue une approche d’ensemble. Son appellation ne signifie toutefois pas que tous les événements, tous les biens et toutes les responsabilités sont automatiquement couverts. Pour évaluer une proposition AXA, demandez le détail des garanties retenues, leurs conditions d’application et leurs exclusions. C’est le contrat proposé, et non le seul terme « multirisque », qui permet de déterminer votre protection.
| Logique de protection | Catégories citées par AXA | Point à clarifier |
|---|---|---|
| Couverture globale de l’activité | Multirisque professionnelle ou entreprise | Quelles garanties figurent précisément dans la proposition ? |
| Couverture d’un risque particulier | Bris de machine, véhicule d’entreprise, cyber-risque | Le risque est-il déjà couvert ou faut-il une protection distincte ? |
Trois risques particuliers à examiner séparément
Le bris de machine mérite une attention particulière lorsque votre activité dépend d’un équipement. Recensez les machines concernées et demandez quels événements seraient pris en charge. La simple présence d’un matériel dans vos locaux ne permet pas de conclure qu’un dommage le concernant sera couvert.
Pour un véhicule d’entreprise, précisez son utilisation professionnelle afin de faire vérifier l’adéquation du contrat. Pour le cyber-risque, décrivez votre dépendance aux outils numériques et aux données. Dans les deux cas, faites confirmer les garanties proposées : leur contenu ne peut pas être déduit du seul intitulé du risque.
Vérifier les obligations propres à votre profession
Il faut distinguer une assurance utile pour votre entreprise d’une assurance légalement obligatoire. Votre statut de société ou de micro-entrepreneur ne suffit pas, à lui seul, à déterminer vos obligations : la profession exercée et les conditions de son exercice comptent. Un contrat global ne dispense pas de vérifier les assurances exigées pour votre métier.
La responsabilité civile professionnelle pour certains métiers
AXA cite plusieurs catégories soumises à une obligation de responsabilité civile professionnelle : professionnels de santé, professionnels du droit, agents généraux d’assurance, experts-comptables, agents immobiliers et agences de voyages. Les exemples comprennent notamment les médecins, dentistes, ostéopathes, infirmiers, avocats et notaires.
Si votre métier appartient à l’une de ces catégories, faites confirmer les exigences correspondant à votre exercice précis. Cette liste ne doit pas être considérée comme exhaustive. À l’inverse, l’absence de votre profession dans cette énumération ne permet pas de conclure que vous n’avez aucune obligation d’assurance.
La garantie décennale pour les activités du bâtiment concernées
Les architectes et les artisans du bâtiment sont également cités par AXA au titre de la garantie décennale. Celle-ci concerne certaines réparations de dommages affectant une construction pendant 10 ans. Elle ne doit pas être confondue avec une protection générale contre tous les incidents d’un chantier.
Pour une activité de construction, demandez une vérification des travaux et techniques déclarés, ainsi que du champ de la garantie. L’enjeu consiste à disposer d’une couverture correspondant aux interventions réellement effectuées, et pas seulement d’une attestation portant la mention « décennale ».
Comparer une proposition AXA sur ses garanties, pas seulement sur son prix
Il n’existe pas de tarif unique pertinent pour toutes les entreprises. Pour obtenir une comparaison utile, présentez le même descriptif d’activité et les mêmes besoins à chaque interlocuteur. Sinon, un montant inférieur peut simplement correspondre à un périmètre différent.
Avant de vous engager, faites préciser par écrit les points qui déterminent la portée de votre couverture. Une présentation commerciale synthétique ne remplace pas la lecture des documents contractuels.
- Le périmètre : quelles activités, quels biens et quels usages sont assurés ?
- Les exclusions : quelles situations ne donnent pas lieu à une prise en charge ?
- Les plafonds et franchises : quelles limites et quelles sommes restant à votre charge s’appliquent ?
- L’articulation des contrats : existe-t-il un doublon ou un risque laissé sans couverture ?
- Les évolutions de l’entreprise : quels changements faut-il signaler à l’assureur ?
Pour rendre l’échange concret, choisissez un scénario préoccupant pour votre activité : une machine essentielle endommagée, un incident impliquant un véhicule ou une difficulté liée au numérique. Demandez comment la proposition répondrait à cette situation, sous quelles conditions et avec quelles limites. Il ne s’agit pas de présumer une indemnisation, mais de vérifier votre compréhension du contrat.
Déjà assuré : retrouver le bon espace client professionnel AXA
La recherche d’un contrat et l’accès à un espace client répondent à deux besoins distincts. Si vous êtes déjà assuré, AXA dispose d’une page consacrée à l’espace client des professionnels et entreprises, destinée notamment aux dirigeants, gestionnaires et micro-entrepreneurs. Un portail dédié aux entreprises existe également.
Pour retrouver votre accès, privilégiez le site officiel AXA et la rubrique professionnelle, ou les indications figurant sur vos documents contractuels. Si vous hésitez entre plusieurs espaces, demandez à votre interlocuteur habituel lequel correspond à votre contrat. Ne présumez pas que tous les contrats professionnels utilisent le même parcours de connexion.
Si votre objectif reste de choisir une assurance, préparez plutôt votre description d’activité et votre liste de risques avant de solliciter une proposition. La priorité est de faire correspondre obligations professionnelles, garanties globales et protections ciblées, puis de vérifier cet ensemble dans les documents du contrat.